走行税は頭おかしい?2026年最新の真相と反対理由
「走れば走るほど税金を取られるなんて、さすがに頭がおかしいのではないか」――自動車を日常の足として頼るドライバーや物流関係者の間で、かつてない怒りと不信感が渦巻いています。政府や財務省の有識者会議で浮上した通称「走行税(走行距離課税)」の構想は、発表されるやいなやSNS上で猛烈なバッシングを浴び、トレンドを席巻しました。
都市部と違って公共交通機関が乏しい地方在住者への過酷な負担増、電気自動車(EV)普及策との明らかな矛盾、さらには物流クライシスに拍車をかける懸念など、問題点は山積みです。本稿では、なぜこれほどまでに「頭おかしい」と国民的怒りを買ったのか、その構想の背景にある財務省の思惑から、2026年現在の税制改正動向、導入見送りの舞台裏に至るまで、徹底的に調査・検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「走行税(走行距離課税)」は走った距離に応じて課税する仕組みだが、車が生活必需品である地方住民への「実質的な地方いじめ」として批判が殺到している。
- 要点2:背景にはガソリン税の減収とEV普及による税収不足への焦りがあるものの、既存の燃料課税との二重課税問題や走行ログ取得に伴うプライバシー侵害など制度的欠陥が露呈した。
- 要点3:強い世論の反発と経済的打撃への懸念から即時導入は見送られたが、自動車関係諸税の抜本見直し論議は水面下で継続しており、警戒を緩めることはできない。
「走行税は頭おかしい」と批判が殺到する決定的な理由と構造的矛盾
ネット上や街頭インタビューで「走行税は頭おかしい」という極端な言葉が飛び交う背景には、単なる感情論ではなく、制度設計そのものが抱える致命的な矛盾があります。最大の問題は、日本国内における交通インフラの地域格差を完全に無視した点にあります。
地方部において、自家用車は贅沢品ではなく、通勤・通学・通院・買い物といった生命維持に直結するライフラインです。公共交通機関が網の目のように発達した東京都心部であれば、車を持たずに電車や地下鉄で移動することが容易ですが、バスが一日に数本しかない過疎地域や地方都市では、1人1台の保有が前提となります。走った分だけ罰金を科すかのような累進課税は、地方に住むこと自体を罰するに等しく、これが「走行税地方いじめ批判」として噴出した最大の引き金となりました。
さらに、政策の整合性という観点からも強い疑義が呈されています。国を挙げて環境負荷の低いEV(電気自動車)へのシフトを推奨し、多額の購入補助金を投入してきた一方で、「EVが普及してガソリン税が入らなくなったから、代わりに走行距離に課税する」という論理は、政策の朝令暮改との批判を免れません。脱炭素化のインセンティブを自らへし折るような構想に対し、自動車産業界からも「本末転倒である」と強い不満が漏れています。
【実態検証】利用者の生の声と現場目線で見えたリアルな打撃
走行距離課税の議論がメディアで報じられた際、SNS(旧Twitterや5ch)、各種ポータルサイトのコメント欄には数万件規模の悲鳴と憤りが寄せられました。一般的な会社員や主婦層だけでなく、日本のサプライチェーンを底支えするトラック運送業界からも存亡の危機を訴える声が上がっています。
長距離ドライバーの手記や業界団体のヒアリング調査では、次のような深刻な現実が浮き彫りになりました。
「地方の運送会社は、燃料高騰と人手不足でただでさえ限界状態にある。走行税が仮に1kmあたり数円単位で課税されれば、長距離輸送のコストは年間数百万円単位で跳ね上がり、即座に倒産に直結する。その負担を運賃に転嫁すれば、最終的に全国の生鮮食品や日用品の物価がさらに高騰するだけだ」(地方物流企業幹部の証言)
また、一般ドライバーからも「片道30kmの通勤を毎日強いられている地方の給与水準で、年間十数万円の追加徴税など到底耐えられない」「GPSによる走行距離測定を義務付ける案は、国家による日常行動の監視であり、憲法が保障するプライバシーの侵害ではないか」といった懸念が相次ぎました。単なる税率の問題にとどまらず、個人の行動追跡システム導入に対する心理的拒絶反応も極めて根深いものがあります。
【データ徹底比較】現行自動車諸税と走行税案のシミュレーション
走行税が仮に導入された場合、国民の負担はどれほど激変するのか。現行の課税体系と取り沙汰された試算モデルを比較データで整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 現行の税負担(ガソリン車) | ガソリン税本則28.7円+当分の間税率25.1円(合計53.8円/L)+消費税 | 年間走行1万kmの場合、燃料税負担は約3.5万〜5万円程度 | ガソリン税に消費税が重なる「タックス・オン・タックス(二重課税)」が長年問題視されている。 |
| 走行距離課税の試算案 | 仮定値:1km走行あたり3円〜5円程度を徴収する構想案 | 地方部平均:年1.5万km走行で4.5万〜7.5万円の純増 | 燃料代とは別枠で徴収された場合、地方生活者への打撃は破滅的な水準に達する。 |
| 物流トラック(大型車) | 営業用大型トラックは年8万〜12万km以上を走行 | 年額換算で1台あたり数十万円〜100万円超の追加負担 | 2024年問題以降の輸送能力不足に追い討ちをかけ、全国的な配送料値上げを加速させる要因。 |
| 課税の捕捉インフラ費用 | 車載OBU(GPS端末)設置、または車検時のオドメーター確認 | 端末費用数万円+全国システム開発費数千億円規模 | 徴税コストが莫大になり、プライバシー侵害の懸念も含めて費用対効果が極めて疑わしい。 |
なぜ今浮上したのか?財務省の狙いと税収不足のカラクリ
そもそも、これほど国民的反発を招くことが明白な走行税が、なぜ国の税制調査会などで真顔で検討されたのでしょうか。その裏には、財務省の狙いと深刻な道路財源の税収不足という構造的焦燥感があります。
長年、道路整備や維持補修の費用は、ガソリン税(揮発油税・地方揮発油税)や軽油引取税、自動車重量税といった「道路特定財源(現・一般財源化)」が担ってきました。しかし、内燃機関の燃費向上に加え、ハイブリッド車(HEV)の圧倒的な普及、さらにはEVへの移行が進んだことで、ガソリンの総消費量は年々右肩下がりを続けています。
ガソリンを使わないEVは、現行制度では揮発油税を1円も負担していません。重量税の免税・減税措置も手厚いため、財務当局から見れば「道路を痛めている重量のあるEVが、道路の維持管理費を実質的にフリーライドしている」という構図に見えるわけです。そこで「燃料の消費量」ではなく「走った距離と車の重さ」に課税基準を切り替え、安定した財源を永続的に確保したいというのが官僚側のロジックでした。
しかし、既存のガソリン税二重課税問題(ガソリン税分にも消費税が課される仕組み)や、道路特定財源が一般財源化された経緯を棚に上げ、減収分を新たな名目で国民から回収しようとする姿勢は、「取りやすいところから取る都合主義」と映り、強い反発を招く結果となりました。
一般に知られていない盲点とネットの誤解
「走行税」を巡る議論には、SNSを中心に拡散された誤解やデマに近い情報も散見されます。報道の現場から、事実関係を冷静に整理します。
第1の誤解は、「2026年から全国で一斉にGPSによる走行税が強制徴収される」という過激な言説です。法案として国会で可決・成立した事実はなく、政府の税制調査会で「中長期的な検討課題」として言及された資料が、SNSで切り取られて確定事項のように拡散したのが実態です。政府首脳や与党税調幹部も、選挙への壊滅的影響を恐れて「直ちに導入する考えはない」と火消しに追われました。
第2の盲点は、海外事例との安易な比較です。推進派はニュージーランドや米国オレゴン州の実証実験などを引き合いに出しますが、それらの国・地域では「ガソリン税を撤廃する代わりに導入する」という明確な代替設計や、EV限定の試験導入であることが大半です。日本の議論のように、複雑怪奇な重税構造(自動車税、重量税、環境性能割、燃料税、消費税)を維持したまま、さらに走行税を上乗せしようとした点に根本的な欠陥がありました。
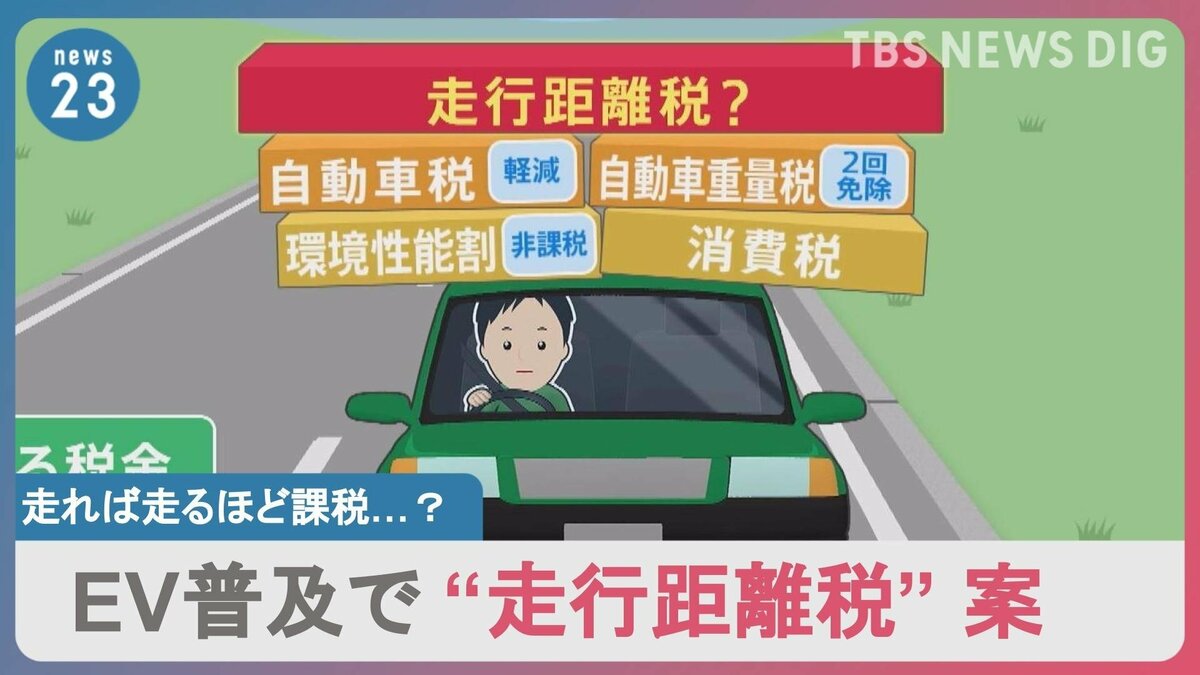
【2026年最新動向】走行税見送りの真相と自動車重量税改正の行方
2026年現在、走行税見送りの真相は、国民の激しい反対運動、野党からの追及、そして地方票の離反を恐れた政権与党の政治判断による「実質的な無期延期(事実上の凍結)」にあります。特に物流崩壊への危機感が高まるなか、輸送コストを直撃する走行距離課税の強行は経済全体を麻痺させかねないとの認識が共有されました。
しかし、これで自動車ユーザーの負担問題が根本的に解決したわけではありません。現在進行形で議論が進んでいるのは、走行税という過激な看板を引っ込め、「自動車重量税の改正動向」や「環境性能割の見直し」の枠組みのなかで実質的な負担調整を図るアプローチです。
車載バッテリーの重量化によって路面への負荷が増大しているEVに対し、エコカー減税の適用基準を厳格化することや、車両重量に応じた税負担の適正化を段階的に進める動きが現実的な落としどころとして模索されています。目立つ新税としての「走行税」は退けられたものの、税収の穴埋めを巡る攻防は形を変えて続いています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自動車を取り巻く税制の激変期において、今後の法改正リスクにどう備えるべきか。ライフスタイル別の指針を提示します。
【現状の制度改定リスクが比較的低い人】
- 都市部在住で週末のみ運転するユーザー:走行距離が年間3,000km未満であれば、仮に将来どのような距離連動課税が議論されたとしても影響は軽微。カーシェアや公共交通を併用できる環境にある人は最も安全圏にいます。
- 軽量・コンパクトな高燃費ハイブリッド車保有者:極端な重量増がなく、燃費効率が極めて高いクラスは、どのような税制改正においても優遇枠に残りやすい傾向があります。
【今後の税制議論に最も警戒すべき人】
- 地方在住で長距離通勤を余儀なくされている人:走行距離課税の議論が再燃した際、生活コストが直接的に脅かされます。燃費性能の優れた軽自動車やコンパクトカーを選択するなど、ランニングコストを徹底的に圧縮する防衛策が不可欠です。
- 大型・大容量バッテリー搭載の重量級EVを検討している人:重量税の免税縮小や車両重量連動の負担増が今後ターゲットになる公算が高いため、購入時の減税恩恵だけでなく、数年後の維持費変動を見越した資金計画が求められます。
【走行税 頭おかしい】に関するよくある質問(FAQ)
Q1:走行税はいつから実際に導入されるのですか?
A1:2026年現在、導入時期は決定しておらず、事実上凍結されています。政府の税制調査会で議論の俎上に載ったものの、国民や経済界からの猛烈な反対を受け、即時導入は見送られました。現時点で具体的な課税開始スケジュールは存在しません。
Q2:走行距離はどうやって測定・把握する計画だったのですか?
A2:全車両へのGPS端末・通信機器(OBU)の搭載や、車検時におけるオドメーター(積算走行距離計)の数値確認などが案として挙がりました。しかし、巨額の端末費用、なりすましやメーター改ざんの防止策、個人の移動履歴という重大なプライバシー保護の問題など、解決不能な課題が露呈しています。
Q3:ガソリン税を払っているのに走行税も取られたら二重課税ではありませんか?
A3:まさにその点が最大の批判対象となりました。ガソリン車ユーザーに対してガソリン税と走行税を同時に課せば明らかな二重課税・三重課税となります。推進派の財務当局も「既存の税体系の整理と合わせて検討する」と弁明しましたが、具体的な減税策が示されないまま負担増ばかりが先行したため、国民の不信感を決定づけました。
まとめ:今後の動向と失敗しないための判断基準
「走行税は頭おかしい」という痛烈な批判は、地方の過酷な現実を顧みず、税収の帳尻合わせを優先しようとした政策に対する、国民の正当な防衛反応でした。強い世論の反発によって新税の拙速な導入は阻まれましたが、電動化の進展に伴う道路財源の減少という構造問題そのものが消滅したわけではありません。
今後は、エコカー減税の基準見直しや重量税の改正といった既存税制の再編を通じて、ドライバーの負担調整が図られる可能性が極めて高い情勢です。車を購入・維持する際は、目先の補助金や免税措置だけに惑わされず、将来的な税制改正のトレンドを注視しながら、最も経済的リスクの少ない選択肢を見極める賢明さが求められています。 (出典: 走行税 頭おかしい(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
