政治家の遺産はなぜ無税?世襲資金の抜け穴と2026年最新税制
「汗水たらして築いた親の遺産には最高55%の相続税が課されるのに、なぜ政治家の世襲は巨額の資金を無税で引き継げるのか」――国政選挙のたびにSNSや世論調査で噴出する国民の怒り。裏金問題を発端とした政治不信が根深く残るなか、政治資金の世襲と税制の不公平感に対する批判は一段と厳しさを増しています。
巷で囁かれる「政治家の遺産は丸ごと非課税」という噂はどこまでが真実で、どこに法的なカラクリが存在するのか。本稿では、政治資金管理団体を通じた驚きの承継メカニズム、法制度の隙間をついた資金移動の実態、そして抜本改革に向けた税制改正の議論まで、政治ジャーナリズムの視線でその深層を解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人の私有財産には一般人と同じく相続税がかかる一方、政治資金管理団体内の資産は「代表者変更」により1円も課税されずに引き継がれる。
- 要点2:政治資金規正法および税法上の特例により、政治団体への寄附や団体資産の承継には贈与税・相続税が非課税となる法的な抜け穴が存在する。
- 要点3:世論の「不公平・ずるい」という強い反発を受け、資金承継時の課税や団体解散時の国庫返納を義務付ける法改正論議が活発化している。
【噂の真相】政治家の遺産は丸ごと非課税?誤解と法的な境界線
インターネット上では「政治家は親の遺産をどれだけ相続しても税金ゼロ」といった極端な言説が散見されますが、厳密な法解釈に基づけば、これは半分正解で半分誤解です。
政治家個人の名義になっている私有財産――例えば自宅不動産、プライベートの銀行預金、上場株式、美術品など――については、一般国民と全く同じく相続税法の規定が適用されます。基礎控除額(3,000万円+600万円×法定相続人の数)を超える遺産総額に対しては、超過累進税率に応じて10%から最高55%の相続税が課税されます。過去には大物政治家が死去した際、遺族が多額の相続税を納付した事例も実際に存在します。
しかし、世論が激しく反発し、実質的な「無税相続」と批判されている正体は、政治活動のために集められた政治資金管理団体などの関連団体に残された莫大な残余資産です。政治家は個人資産とは別に、数千万円から時には数億円にのぼる資金、さらには事務所ビルや有価証券を政治団体名義で保有しています。これらが次代の世襲候補者へ渡るプロセスに、一般の税務常識では考えられない特権的構造が潜んでいます。
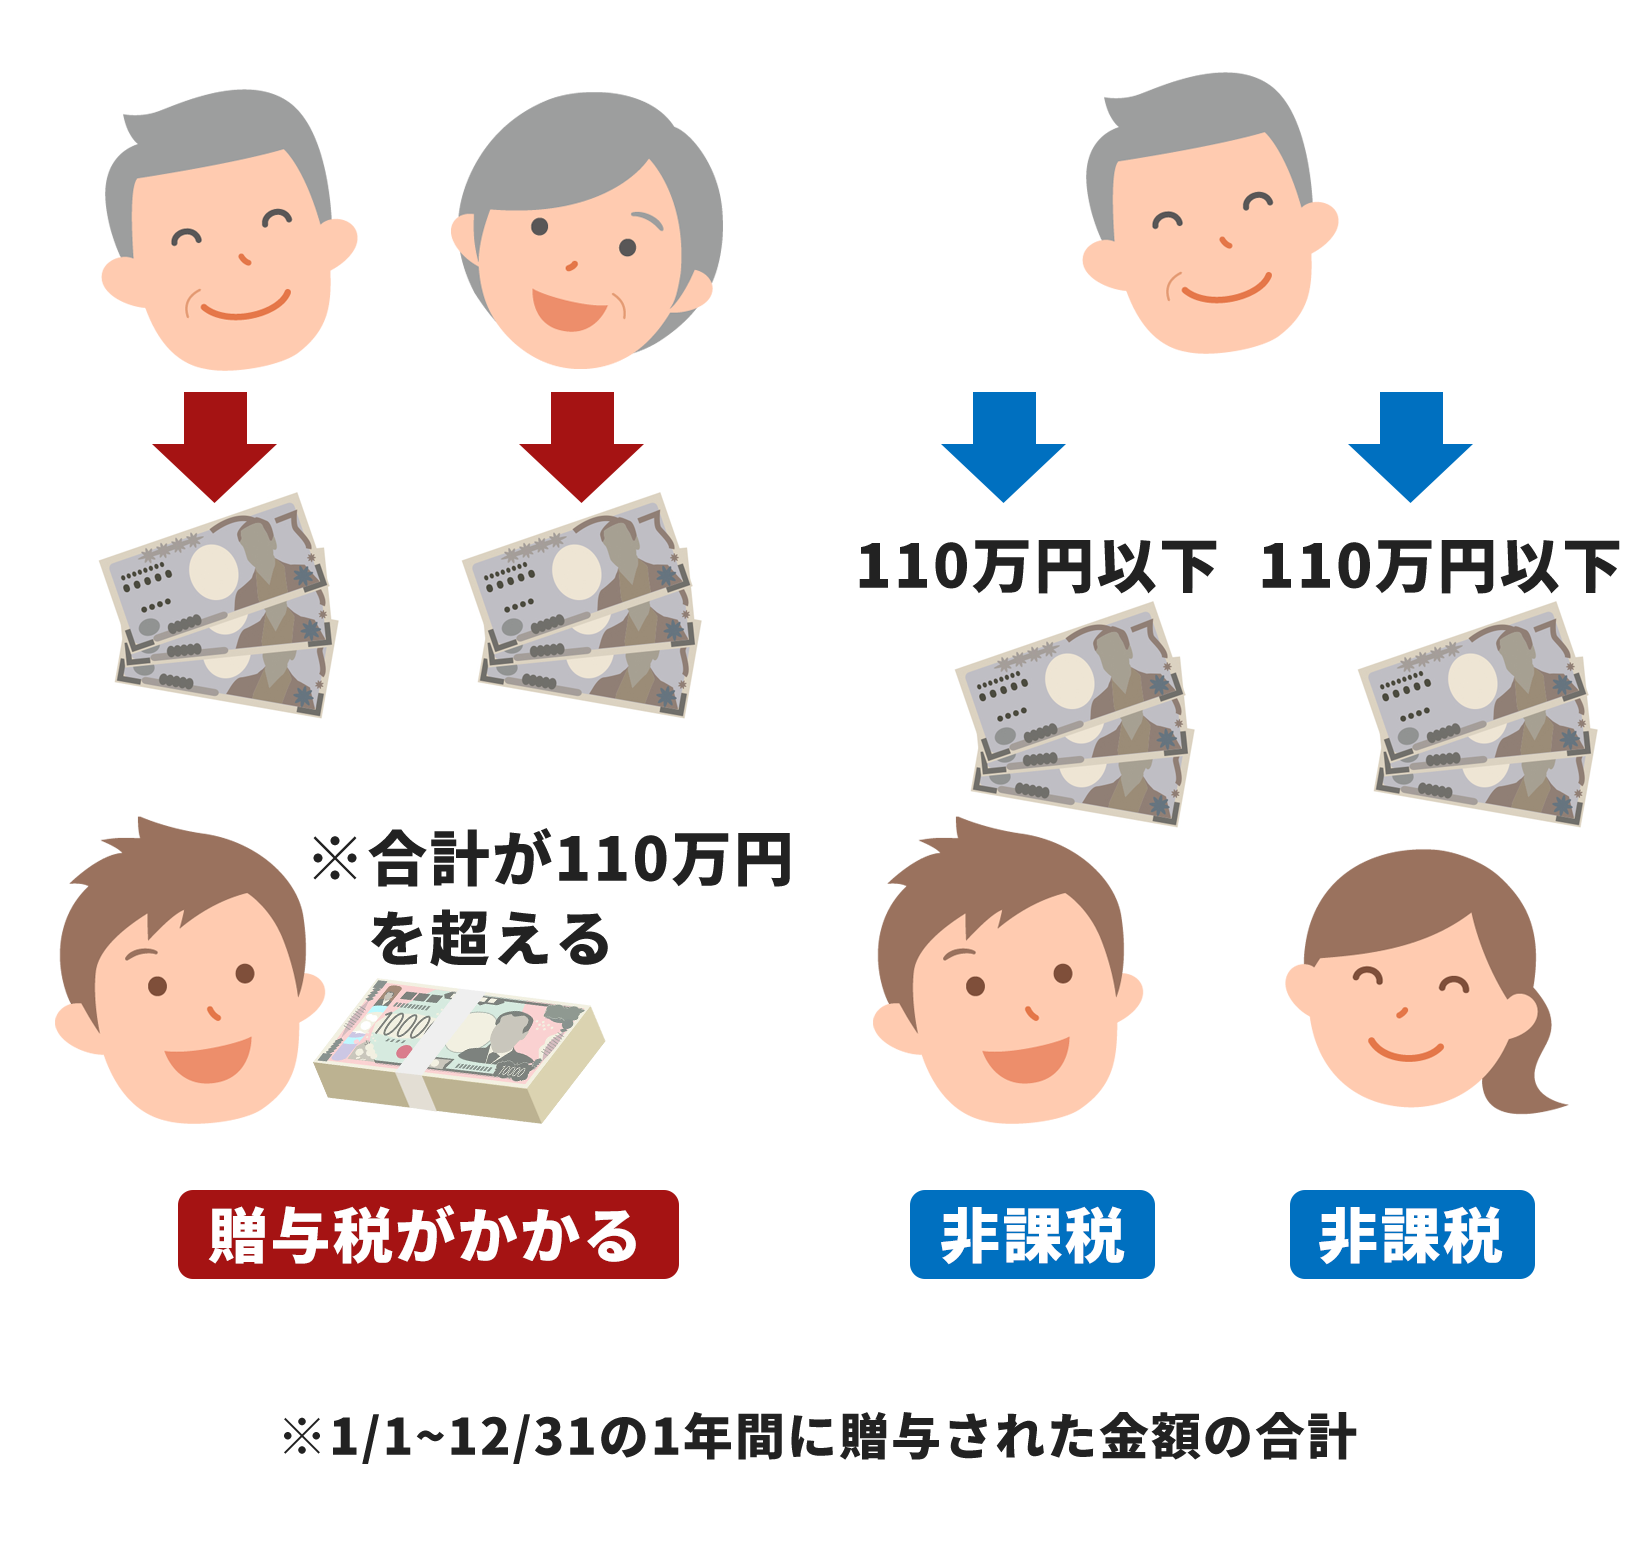
政治資金管理団体の「代表者変更」という抜け穴|世襲議員が無税で資金承継する仕組み
親族である世襲議員へ政治資金が非課税で引き渡される最大のカラクリは、政治資金規正法に基づく「政治団体の代表者変更届」を1枚提出するだけという極めて簡便な手続きにあります。
法的に見ると、政治団体は「権利能力なき社団(または人格のない社団等)」として扱われます。資金や不動産は「政治家個人」ではなく「政治団体という組織」に帰属しているため、親である議員が引退または死去しても、法的な相続や個人間の贈与は発生しません。長男や秘書などの後継者が新たな代表者に就任するだけで、口座内の残高も所有不動産もそのまま新しい代表者の管理下に移行します。
このスキームにおいて税金が一切発生しない理由は、以下の法制度が複雑に絡み合っているためです。
- 贈与税の非課税規定(相続税法第21条の3):個人から政治団体への寄附、あるいは政治団体相互間の資金移動は公職選挙法・政治資金規正法の枠内において贈与税が非課税とされる。
- 相続財産からの除外:団体の財産は代表者個人の遺産ではないため、遺産分割協議の対象にもならず、相続税の課税価格に算入されない。
- 残余財産の無税移転:仮に親の政治団体を解散する場合でも、残った資金を後継者が新設した政治団体へ「団体間寄附」として全額移動させれば、非課税で資産の付け替えが完了する。
かつて元首相の親から子へ巨額の資金が渡った際、実質的な資金援助でありながら税務上の追及が困難だった事例が国会で幾度となく追及されてきました。公金を原資とする政党交付金や、支持者・企業から集めた政治献金が、事実上の「無税の家宝」として代々受け継がれていく構図こそが、最大の制度的抜け穴と指摘されています。
【データ比較】一般家庭の相続税と世襲政治家の資金承継はどう違うのか
政治団体の資金承継がどれほど優遇されているのか、一般家庭の資産相続や中小企業の事業承継と比較した一覧データは次の通りです。
| 承継パターン | 適用される税目と税率 | 承継手続きと要件 | 編集部の見解・不公平感の度合い |
|---|---|---|---|
| 一般個人の遺産相続 (預貯金・不動産など) | 相続税(10%〜最高55%) | 遺産分割協議、税務申告、現金納付が必要 | 基礎控除を超える資産には厳格に課税され、逃げ道はない。 |
| 中小企業の事業承継 (自社株式の承継) | 事業承継税制の適用で猶予あり(要件外は通常課税) | 雇用維持要件や都道府県への計画提出など極めて厳格 | 経済活動維持のための特例だが、厳格な監査と要件遵守が必須。 |
| 政治団体の資金承継 (資金・団体名義財産) | 完全非課税(実質0%) | 選挙管理委員会への「代表者変更届」等の届出のみ | 極めて不透明。公金や献金が税金ゼロで世襲候補の選挙原資に転用される。 |
【実態検証】「ずるい」と炎上する世論と現場記者が目にした世襲の実態
SNSやネット掲示板、各種ニュースのコメント欄では、政治家の世襲と税制に対する厳しい言葉が日常的に飛び交っています。
「物価高と増税で苦しむ国民から1円単位で税金を取り立てておきながら、政治家一族は何億円もの選挙資金を無税で受け継ぐのか。不公平極まりない」
「一般企業なら事業承継で雇用を守るため必死に手続きしているのに、政治家はペーパー1枚で代表者を親から子へ変えるだけ。完全に特権階級のシステムだ」
選挙現場の取材経験が長い政治部記者の証言によると、世襲候補が初陣を迎える際、事務所の備品から宣伝カー、後援会名簿、専従スタッフ、そして数千万円単位の軍資金がすでに完璧に用意されている状態が珍しくありません。対する新人候補は、供託金の確保や事務所開設費用の借入に奔走し、スタートラインの時点で圧倒的な格差を背負わされます。
「地盤(後援会組織)」「看板(知名度)」に加えて、無税で承継された「鞄(資金力)」が組み合わさることで、世襲政治家は極めて有利な戦いを展開できる現実があります。これが結果として新陳代謝を阻み、国会の多様性を損なわせる構造的要因となっています。
一般に知られていない盲点とネットの誤解
世襲批判が過熱する一方で、法律上の制約について一部誤解されている側面もあります。制度の実態を正しく理解するための重要なポイントを整理します。
誤解1:政治団体の資金は後継者が自由に使って私腹を肥やせる?
政治団体の資金は、あくまで「政治活動」に限定して使用することが法律上義務付けられています。後継者がその資金で個人の別荘を買ったり、私的な高級車を購入したりすることは政治資金規正法違反や業務上横領、あるいは私的流用とみなされて追徴課税の対象になります。しかし、「何が政治活動費にあたるか」の線引きは極めて曖昧であり、後援会幹部との高級料亭での会合や、政治活動用車両の維持費といった名目で実質的な生活支援に近い支出がなされてきた不透明さが常に問題視されています。
誤解2:親の個人資産を政治団体へ大量に寄附して相続税逃れができる?
現行法規では、政治家個人が自身の政治資金管理団体へ寄附できる金額には年間1,500万円(資金管理団体以外も含めると別枠あり)の上限が設定されています。死の直前に私財数十億円を一度に団体へ移して相続税をゼロにするといった極端な脱法行為は制限されています。しかし、現職議員として活動している数十年の間に、毎年上限まで寄附を積み立て、実質的な資産移転を長期的に完了させておく手法は理論上可能です。
【専門家分析】なぜ抜け穴は塞がれないのか?権力の家業化と制度疲労
家族社会学および政治制度の視点から見ると、日本の政治界における資金承継は「家業としての政治」を維持するための防衛本能によって温存されてきた側面があります。歌舞伎や伝統芸能、あるいは同族企業と同様に、後援会組織や政治理念を「家」の単位で維持することが、地方組織の安定や政権基盤の維持に直結してきた歴史的経緯が存在します。
自立的な個人の競争よりも血縁による継続性を重んじる政治風土が、資金承継の厳罰化を阻んできました。自分たちの特権を自ら削る法改正に現職議員が消極的になるのは構造的な宿命でもあります。しかし、家父長制的な世襲システムは、有権者の意識変化や格差是正を求める現代の公平感覚と完全に乖離しており、制度疲労を起こしているのは明白です。
【プロの結論】世論改革を支持すべき人・法改正の慎重論を理解すべき人の判断基準
- 抜本的法改正(課税・国庫返納)を強く支持すべき視点:政治の公正な競争環境を整え、資金力格差による世襲を排除して多様な民間人材を国会へ送り込みたいと考える有権者。
- 慎重な制度設計を求める視点:政治活動の自由を守り、野党を含めた継続的な政策研究・政党活動の基盤を過度な課税で破壊してはならないと考える実務的見解。
政治資金への課税と法改正の行方|2026年最新の税制改正論議
相次ぐ政治改革の波を受け、政治団体の資金承継に対する規制論議はかつてない高まりを見せています。国会や税制調査会で議論されている主な改革案は以下の3点に集約されます。
- 代表者変更時の残余資金課税:政治団体の代表者が親族へ交代する際、団体が保有する資金や資産に対して贈与税または相続税相当の課税を行う案。
- 議員引退・死去時の「国庫返納」義務化:代表者が公職を退く場合、政治団体を一度解散させ、余った政治資金を国庫へ返納させる仕組みの導入。
- 団体間寄附の総額制限:親の団体から子の団体へ無税で資金を移動させる抜け道を塞ぐための寄附上限規制。
諸外国に目を向けると、例えばアメリカでは選挙キャンペーンの残余資金を個人資産に移すことは厳格に禁止されており、慈善団体への寄付や党への返還が求められます。日本においても「政治資金は政治家一族の私有財産ではなく、民主主義のための預かり金である」という原則を法制度として確立できるかが、今後の政治改革における最大の試金石となっています。
【政治家 相続税】に関するよくある質問(FAQ)
Q1:政治家が亡くなったとき、私有財産には本当に相続税がかかっているのですか?
A1:はい、かかっています。政治家個人名義の自宅、土地、預貯金などの個人財産は一般国民と全く同じ相続税法が適用され、最高55%の累進課税が課されます。問題視されているのは個人財産ではなく、政治団体名義で保有されている多額の資金や資産が無税で引き継がれている点です。
Q2:なぜ政治団体の代表者を子どもに変えるだけで税金がかからないのですか?
A2:政治団体は「社団」という組織であり、財産の所有者は個人ではなく団体そのものと法律上定義されているためです。代表者が交代しても組織自体の資産移動(個人の相続・贈与)とは法的にみなされないため、相続税や贈与税の課税対象から外れています。
Q3:一般企業が同じように「団体」を作って相続税を逃れることは可能ですか?
A3:不可能です。一般的な一般社団法人や財団法人を利用した課税逃れに対しては、平成30年度税制改正などで厳格な「同族役員に対する相続税課税(みなし相続課税)」の網がかけられました。政治資金規正法に基づく政治団体だけが、極めて例外的な非課税特権の聖域として残されています。
まとめ:税の公平性をめぐる世論の監視と今後の行方
政治資金の世襲問題は、単なる税制の穴にとどまらず、日本の民主主義における公正な競争を揺るがす本質的な課題です。「個人財産は課税されるが、政治資金は非課税で引き継げる」という現行の二重構造は、一般国民の税負担感が高まる時代において、もはや看過できない不公平の象徴となっています。
政治資金は国民の信託と公金によって支えられている公的なリソースです。これが「家業の資産」として無税で代々承継される仕組みにメスを入れられるかどうかは、主権者である有権者がいかに厳しく法改正の行方を注視し続けるかにかかっています。 (出典: 政治家 相続税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
