小銭貯金の手数料で赤字?損しない無料入金術と銀行比較
子どもの頃から親しんできた「豚の貯金箱」や「500円玉貯金」。コツコツ貯めた小銭を銀行に預け入れ、通帳の残高が増えるのを見るのはかつての定番の節約術でした。しかし、キャッシュレス化と金融機関のコスト削減が急速に進んだ今、その常識は完全に過去のものとなっています。
現在、金融機関に大量の硬貨を持ち込むと、預け入れた金額以上の硬貨取扱手数料が差し引かれ、結果として「貯金したのに手元のお金が減る」という本末転倒な赤字事態が日常的に発生しています。知らずに放置すると大損しかねない2026年最新の硬貨手数料ルールと、手数料を1円も払わずに賢く小銭を換金・消費する完全攻略法を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゆうちょ銀行やメガバンク各行の窓口・ATMでは硬貨預払手数料が設定されており、1円玉や5円玉を大量に持ち込むと入金額以上の手数料で「元本割れ(赤字)」になる。
- 要点2:各銀行によって「1日あたり窓口で無料入金できる枚数(50〜100枚)」や「ATM手数料の発生条件」が異なるため、預け先のルール把握が必須。
- 要点3:銀行預金にこだわらず、駅の券売機での交通系ICチャージやスーパーのセルフレジでの分割投入を活用すれば、手数料完全無料で小銭を全額使い切ることができる。
【2026年最新】小銭貯金で赤字になる驚きの実態と金融機関の手数料事情
長年親しまれてきた小銭貯金ですが、金融機関の運用コスト見直しにより、硬貨の預け入れに対する扱いは年々厳格化しています。かつては無料が当たり前だった窓口やATMでの小銭預け入れですが、日本銀行による紙幣・硬貨の流通コスト負担増や現金の物理的ハンドリングコスト(運搬・警備・計算・機械メンテナンス費)の増大を背景に、各行が一斉に手数料体系を刷新しました。
特に衝撃を与えたのが、1円玉や5円玉などの少額硬貨を大量に持ち込んだ際に発生する「小銭貯金 デメリット 赤字」の現象です。例えば、1円玉がぎっしり詰まった1,000枚(額面1,000円)の貯金箱を銀行の窓口に持ち込んだ場合、窓口の硬貨取扱手数料として1,000円以上の手数料が請求されるケースがあります。その結果、差し引きで受け取れる金額が0円、あるいは追加で手数料を請求されるという信じられない逆転現象が起こるのです。
SNSや知恵袋などでも「数年間コツコツ貯めた500円玉と小銭の山をゆうちょに持って行ったら数千円取られた」「子どものお小遣い貯金を預けようとしたら窓口で手数料の説明をされて愕然とした」といった悲痛な声が後を絶ちません。現代において小銭を貯める行為は、事前の換金・入金計画なしに行うと確実に損をするリスクマネーに変わってしまったと言えます。
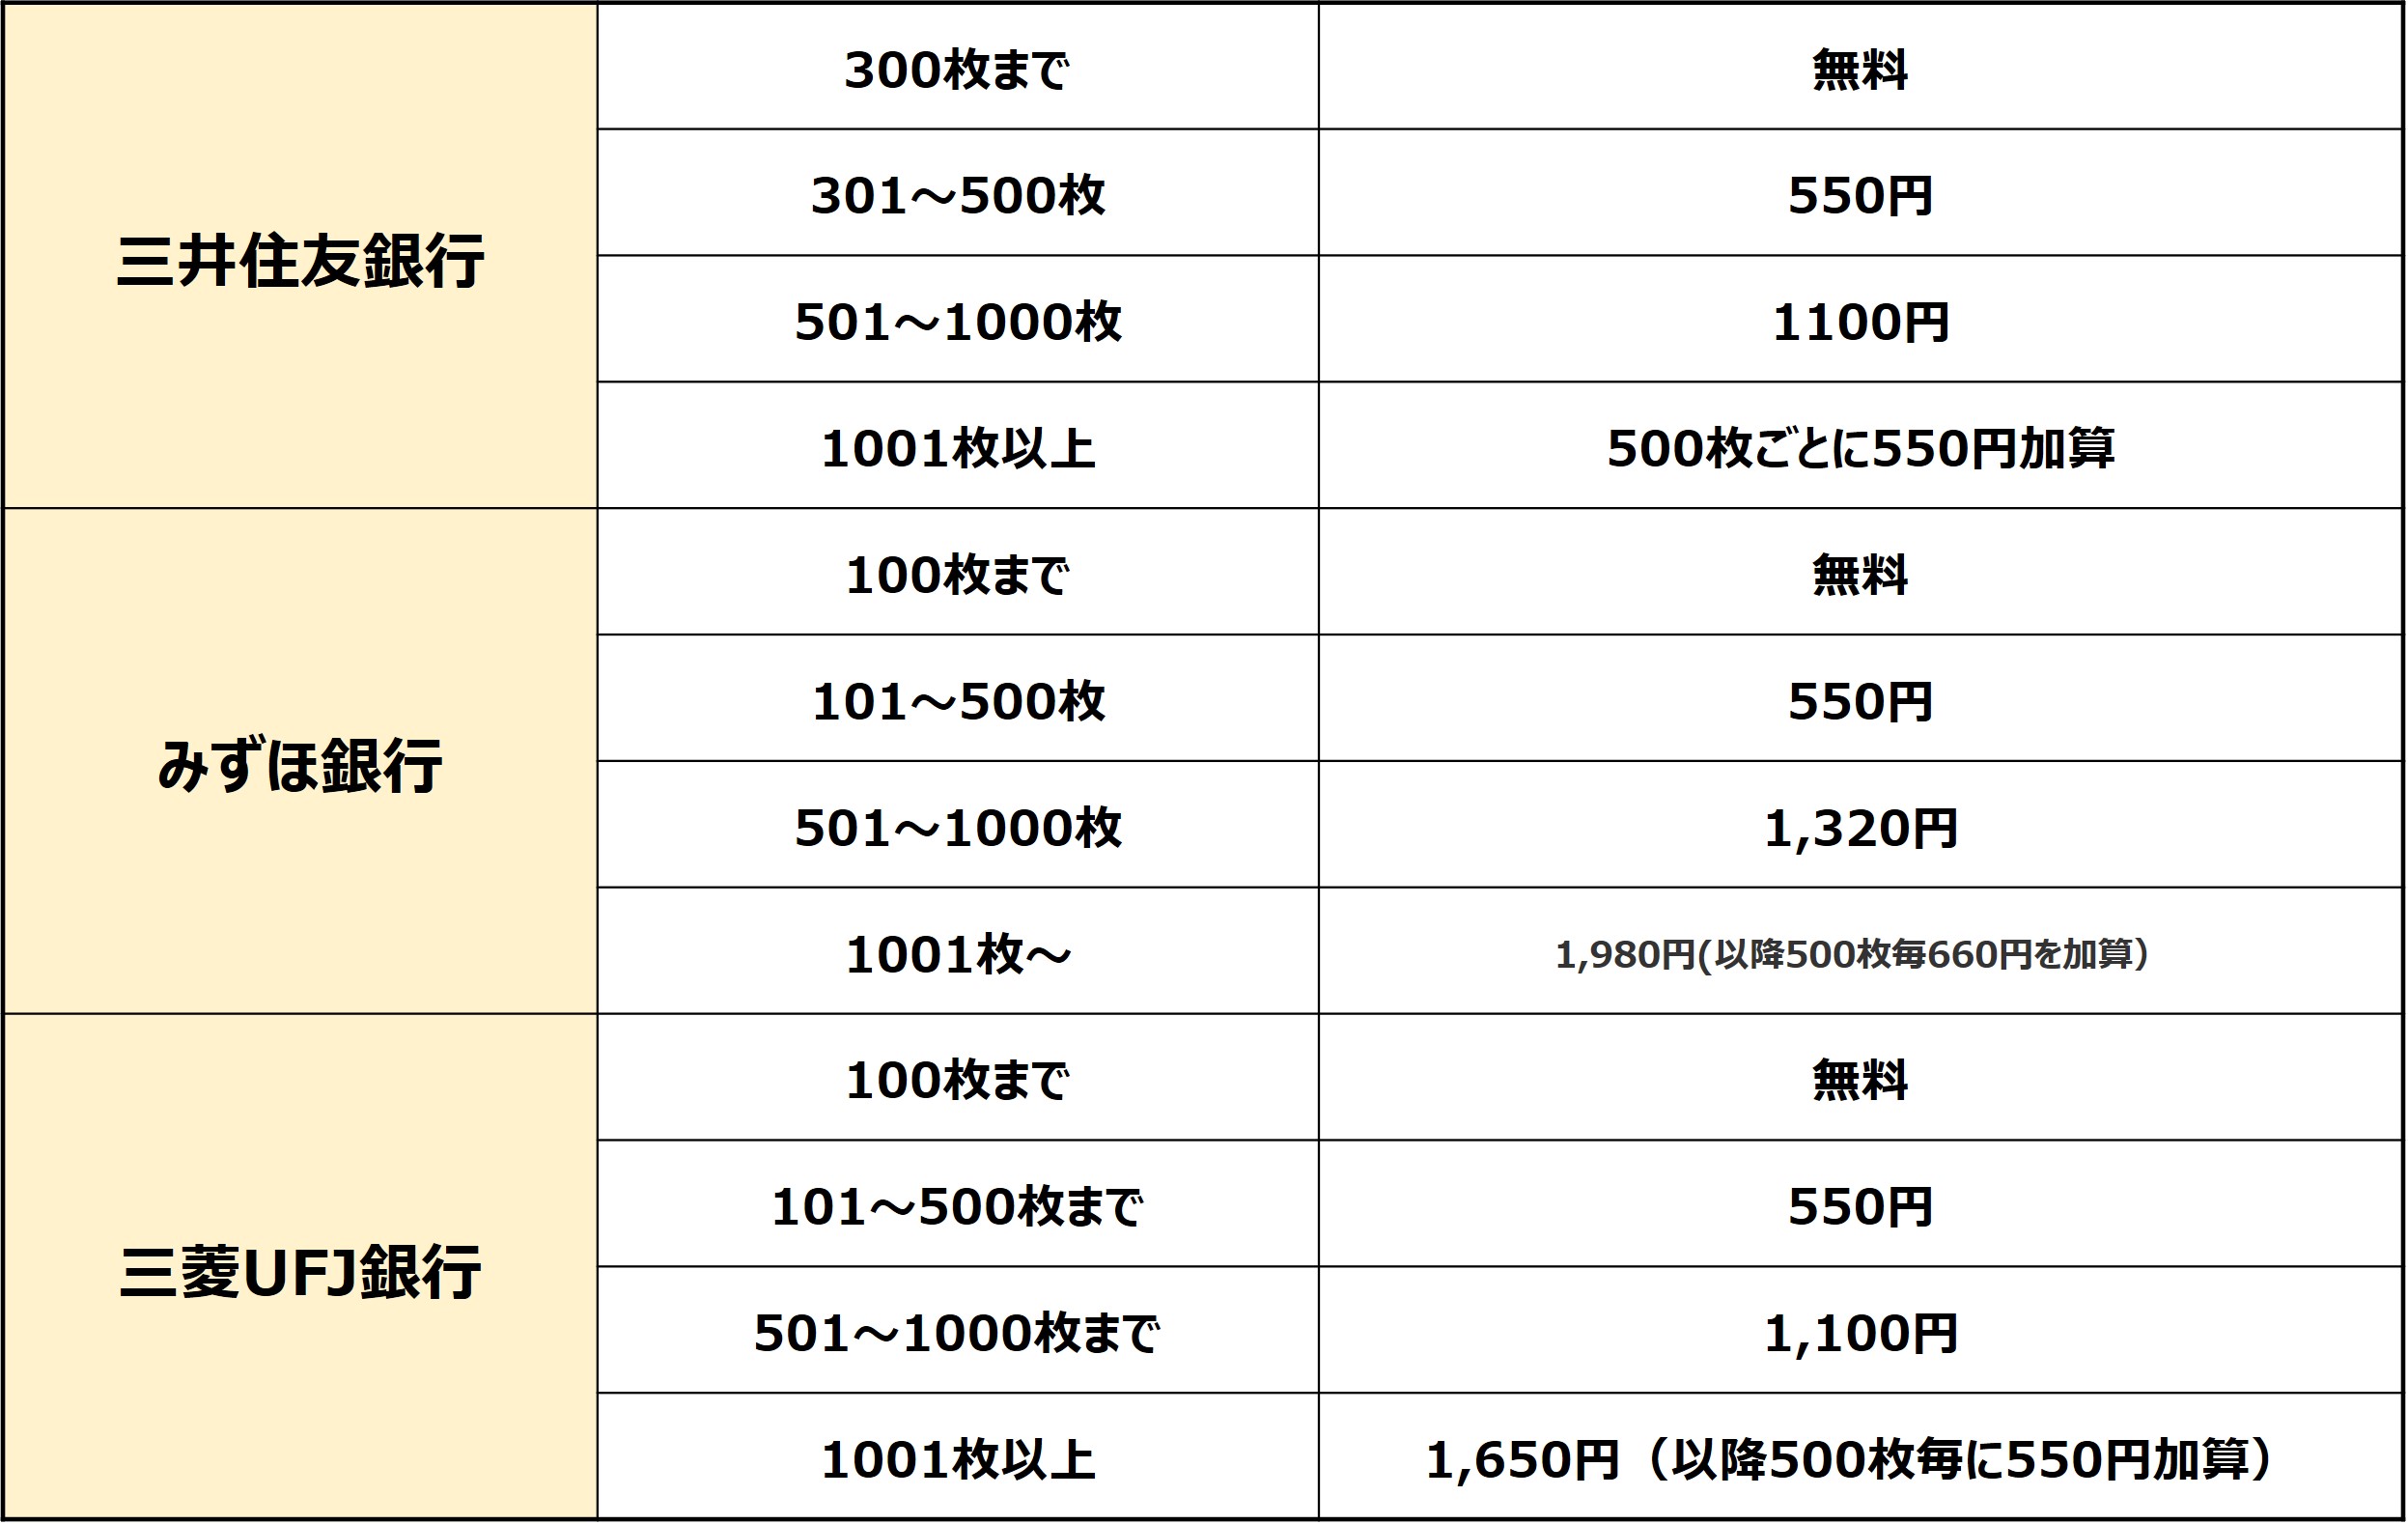
硬貨預払手数料の銀行比較|ゆうちょ・三菱UFJ・三井住友・みずほの最新ルール
各金融機関の窓口やATMを利用する際、何枚までなら手数料無料で預け入れができるのかを正確に把握しておくことが自己防衛の第一歩です。2026年現在における主要メガバンクおよびゆうちょ銀行の手数料体系を比較・整理しました。
| 金融機関名 | 窓口での無料枚数(1日1回) | 窓口の超過手数料(目安) | ATMでの硬貨入金手数料 |
|---|---|---|---|
| ゆうちょ銀行 | 50枚まで無料 | 51〜100枚:550円 101〜500枚:825円 501〜1,000枚:1,100円 | 1〜25枚:110円 26〜50枚:220円 51〜100枚:330円 |
| 三菱UFJ銀行 | 100枚まで無料 | 101〜500枚:550円 501〜1,000枚:1,100円 | 1回あたり100枚まで無料(店舗内ATMのみ対応) |
| 三井住友銀行 | 300枚まで無料(口座保有時) | 301〜500枚:550円 501〜1,000枚:1,100円 | 1回あたり100枚まで無料(本支店ATM対応機のみ) |
| みずほ銀行 | 100枚まで無料 | 101〜500枚:550円 501〜1,000枚:1,320円 | 1回あたり100枚まで無料(店舗内ATMのみ対応) |
表から分かる通り、ゆうちょ銀行 硬貨取扱手数料は窓口で51枚以上から発生し、ATMではなんと1枚の預け入れから110円以上の手数料がかかります。一方で、三菱UFJ銀行 小銭預け入れやみずほ銀行 小銭 手数料は、窓口で1日100枚まで無料、かつ店舗内ATMであれば1回100枚まで硬貨預入が無料というアドバンテージを維持しています。また、三井住友銀行 硬貨入金枚数は窓口での無料枠が1日300枚(口座保有者対象)とメガバンクの中でも手厚い設定になっています。
一般に知られていない盲点とネットの誤解
小銭貯金を手数料なしで換金しようとする際、ネット上で広まっている情報の中には勘違いしやすい落とし穴や古い情報が散見されます。代表的な誤解を検証していきましょう。
誤解①:「窓口で数回に分けて預ければ無料になる」は通用しない
多くの金融機関では「1日あたり1回」という回数制限を設けています。同じ日に同じ人が窓口で50枚ずつ複数回に分けて入金しようとした場合、合計枚数で合算されて手数料が請求されます。また、家族名義の口座を複数持って行っても、同一来店者であれば合算対象となるケースが厳格化されているため注意が必要です。
誤解②:「両替ではなく口座への入金なら制限がない」は過去の話
かつては「両替」にだけ手数料がかかり「預金口座への入金」は無料という時代がありました。しかし現在は「硬貨預払手数料」という名称で、預け入れそのものに手数料が設定されています。枚数計算機に通した時点で枚数が確定し、キャンセルして持ち帰る場合でも手数料が発生する銀行もあるため、事前におおよその枚数を数えておくことが不可欠です。
誤解③:「ATMに限界まで詰め込めば早い」は機械故障のリスク
ATMの硬貨投入口に大量の硬貨を一気に流し込むと、紙くずや変形した硬貨の混入によってATMが詰まり、機械停止を引き起こすトラブルが頻発しています。ATM利用時は「1回につき100枚まで(ゆうちょ銀行ATMは都度有料)」の規約を守り、異物混入がないか確認してから投入するのが鉄則です。

【実態検証】手数料を完全無料にする5つの裏技と実践法
「すでに自宅に数千枚の硬貨がある」「手数料を1円も払いたくない」という方に向けて、合法的にコスト0円で小銭を価値ある資産に変える実践的な裏技を公開します。
裏技1:メガバンクの店舗内ATMで100枚ずつコツコツ預け入れる
三菱UFJ銀行や三井住友銀行、みずほ銀行の店舗内に設置されたATMでは、平日日中の稼働時間帯において1回あたり100枚までの硬貨入金が無料です。通勤路や買い物のついでに、100枚以下に小分けした小銭を複数日に分けて口座へ預け入れれば、完全無料で全額口座残高へ移行できます。
裏技2:スーパー・ドラッグストアのセルフレジで大量消費する
日常の買い物で最も強力な小銭消化スポットが、スーパーやドラッグストアに導入されているセルフレジです。セルフレジには一度に複数枚の硬貨を投入できる受け皿タイプが多く、会計時に財布や小銭入れの硬貨をまとめて投入することで日常消費に充てられます。
※一度に投入できる枚数制限(通常20〜30枚程度)が設定されている機器もあるため、後ろに人が並んでいない時間帯を見計らい、数回のお会計に分けて計画的に利用するのがマナーです。
裏技3:交通系ICカード(Suica・PASMO)への駅券売機チャージ
JRや私鉄・地下鉄の主要駅に設置されている多機能券売機(黒色やピンク色の新型券売機)では、交通系ICカードへの10円単位での現金チャージが可能です。硬貨投入口から10円・50円・100円・500円玉をまとめて投入し、残高を交通系IC化してしまえば、コンビニや飲食店、ネット通販など全国の加盟店で電子マネーとしてスマートに利用できるようになります。
裏技4:電子マネーのポケットチェンジやレジチャージの活用
商業施設や空港に設置されている「Pocket Change(ポケットチェンジ)」等の現金交換端末や、一部のコンビニ・スーパーのレジで対応している電子マネーへの現金チャージを活用するのも手です。端数をチャージして電子マネー化することで、物理的な小銭の管理コストをゼロにできます。
裏技5:公共料金や税金の納付書支払いに充当する
コンビニや金融機関の窓口で納付書払いや公共料金の支払いを行う際、法律(通貨の単位及び貨幣の発行等に関する法律)上、同一硬貨は一度に20枚まで法貨として通用するというルール(強制通用力)があります。例えば、100円玉20枚(2,000円)+50円玉20枚(1,000円)+10円玉20枚(200円)というように、異なる金種を組み合わせれば一度の支払いで数百枚の小銭を手数料なしで支払いに充てることが可能です。
行動経済学から見る小銭貯金の心理とこれからの資産管理
そもそもなぜ、私たちはこれほどまでに「小銭貯金」に魅力を感じてきたのでしょうか。行動経済学や心理学の視点から見ると、小銭貯金には「痛みのない支出(ペインレス・ペイン)」という心理メカニズムが働いています。
財布に残ったお釣りという「すでに支出された感覚の小銭」を貯金箱に入れる行為は、心理的な痛みを伴わずに資産形成の達成感を得られる優れた行動習慣でした。しかし、キャッシュレス比率が急伸し、現金の維持自体にコストがかかる現代社会においては、この「現金現物への愛着」が逆に手数料という形の経済的損失を招くバイアスになっています。
【プロの結論】小銭貯金を卒業すべき人・継続して問題ない人の判断基準
これからの時代に合わせた、小銭貯金との付き合い方の基準は以下の通りです。
- 今すぐ小銭貯金を卒業すべき人:
- 1円玉や5円玉を中心に貯めている人(手数料負けの確率が極めて高い)
- 目標金額を10万円以上など大量の枚数で設定している人
- 普段の生活でキャッシュレス決済が中心で、銀行窓口やATMに行く頻度が低い人
- ルールを守れば継続して問題ない人:
- 「500円玉限定」で貯金箱を満タンにできる人(500円玉なら100枚で5万円になり、手数料割合を数%以下に抑えられる)
- 自宅や職場の近くにメガバンクの店舗内ATMがあり、月1回100枚以内で入金処理できる人
- セルフレジやSuicaチャージでの小まめな消費が苦にならない人
現代の資産形成においては、小銭を貯金箱に眠らせるのではなく、クレジットカードやデビットカードの利用で貯まる「ポイント投資」や、端数を自動で投資信託に回す「おつり投資アプリ」などを活用したデジタルな小銭貯金へ移行することが、資産を守り増やす最も合理的な選択肢となります。

【小銭 貯金 手数料】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行の窓口に500円玉貯金を持っていくといくら引かれますか?
A1:ゆうちょ銀行の窓口では50枚まで無料ですが、51枚〜100枚の持ち込みで550円、101枚〜500枚で825円の手数料が発生します。例えば500円玉が100枚(50,000円)ある場合、手数料550円が差し引かれ、実質49,450円が入金されます。
Q2:1円玉が大量にあるのですが、最もお得に処分する方法は何ですか?
A2:1円玉を銀行に預けると手数料でほぼ全額が消えてしまうため、スーパーのセルフレジでの端数支払い(毎回10〜20枚程度)に使うか、神社仏閣のお賽銭として納める、あるいは手数料無料の寄付プログラムに充当するのが最も損をしない処分方法です。
Q3:銀行の両替機を使えば、小銭を紙幣に無料で交換できますか?
A3:銀行の両替機は基本的に「紙幣から硬貨」への両替を想定しており、「硬貨から紙幣」への逆両替機能がない機器がほとんどです。また、両替機専用カードや一定枚数以上の利用には同様に両替手数料がかかるため、無料のATM入金を利用して後から紙幣で引き出す方法が確実です。
まとめ:今後の動向と失敗しないための判断基準
硬貨の取り扱いコストがゼロに戻ることは今後考えにくく、地方銀行や信用金庫を含めた金融界全体で手数料の値上げや無料枠の縮小傾向は今後も続くと見られます。「現金をそのまま持っていれば価値が減らない」という時代は終わり、小銭であっても保有・移動のコストを意識しなければならない時代に入りました。
手元にある小銭貯金は、手数料が発生しないメガバンクATMの無料枠や駅券売機でのICチャージ、日々のセルフレジを駆使して早めに電子マネーや口座残高へとシフトさせましょう。時代の変化に合わせた賢い現金管理を取り入れ、無駄な手数料を1円も払わない快適なマネーライフを確立してください。 (出典: 小銭 貯金 手数料(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
