電車の交通費は領収書なしで精算可能?券売機の出し方と経理の真相
取引先への訪問や出張で日常的に利用する電車。「改札をICカードで通過してしまい、領収書を取り忘れた」「領収書が手元にないと自腹を切る羽目になるのではないか」と不安を抱いた経験を持つビジネスパーソンは少なくありません。2026年現在のビジネス現場においても、経理部門への提出書類をめぐる疑問や社内トラブルは後を絶ちません。
結論から申し上げれば、原則として一般的な在来線の電車移動において、紙の領収書がなければ経費精算ができないという法的義務はありません。しかし、社内規程の不備やインボイス制度への誤解から、現場とバックオフィスの間で無用な摩擦が起きているのが実態です。本稿では、電車代の領収書をめぐる法的な位置づけから、券売機での具体的な発行手順、Suica・PASMOの履歴活用法、税務調査をクリアする出張旅費精算書の作成手順まで、取材現場と税務の知見を基に徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:電車代は消費税法およびインボイス制度上の特例(3万円未満の公共交通機関特例)により、領収書なしでも出張旅費精算書等の記録で経費処理が可能。
- 要点2:券売機で切符を購入する際は「領収書ボタン」の同時押しが必要であり、改札を出た後の再発行は鉄道各社の窓口でも原則不可。
- 要点3:SuicaやPASMOの利用履歴は領収書代わりとして活用できるが、印字可能な期間(26週間・最大100件)や私用利用との混在リスクに注意が必要。
噂の真偽を徹底検証|「電車の領収書がないと経費に落ちない」は本当か?
「電車の交通費は領収書が出ないから経費で落とせない」という言説がネット上や社内で囁かれることがありますが、これは明確な誤解です。日本の税法および企業会計の実務において、3万円未満の公共交通機関運賃については、領収書の保存義務が免除される法的枠組みが存在します。
通常、法人税法や所得税法では、経費の計上にあたって取引の客観的証拠(証憑)を求めるのが大原則です。しかし、数百円単位の在来線改札で乗客全員に領収書を発行することは、鉄道事業者の運行実務上極めて困難です。そのため、国税庁の通達および消費税法において、自動改札機等を通る旅客運送については、領収書の交付義務が免除されるとともに、企業側も一定の記載事項を満たした帳簿を保存することで仕入税額控除が認められています。
このルールは、2023年10月に導入され2026年現在完全に定着した適格請求書等保存方式(インボイス制度)においても引き継がれています。いわゆる「公共交通機関特例」が適用されるため、1回あたり税込3万円未満の電車移動であれば、適格簡易請求書(簡易インボイス)の受領・保存がなくとも、所定の要件を満たす帳簿の記載があれば経費として正式に認められます。
それにもかかわらず社内で「領収書がないと受け付けない」と突き返される背景には、税法上の問題ではなく、企業の内部監査やガバナンス方針に起因する交通費精算領収書なし理由の厳格化があります。不正受給や架空請求を未然に防ぐ目的で、各企業が独自の社内規程を定めているに過ぎません。

【実機検証】電車代の領収書発行方法と券売機での確実な出し方
社内規程でどうしても紙の証憑が求められる場合や、高額な特急券・新幹線切符を購入する場合には、券売機や窓口での領収書取得が必要です。しかし、改札前で焦ってしまい、発行手順を見落とす利用者が後を絶ちません。
主要鉄道事業者(JR東日本、東京メトロ、東急電鉄など)の自動券売機における電車代領収書発行方法は、基本的にタッチパネルの画面遷移に組み込まれています。最も一般的な券売機領収書出し方の手順は以下の通りです。
切符を購入する際、現金やクレジットカードを投入する直前、または金額選択画面の左下・右下に表示される「領収書」ボタンを先に押す必要があります。現金を投入して切符を受け取った後に画面が初期状態へ戻ってしまうと、同じ取引に対する領収書を後から券売機で出力することはできません。
また、新幹線の特急券や長距離乗車券を駅で購入する際は、指定席券売機または新幹線領収書窓口(みどりの窓口など)を利用します。指定席券売機では、購入完了時の最終確認画面に「領収書発行」の選択ボタンが大きく表示される設計になっており、宛名の有無(無記名または「上様」などの印字選択)を設定することが可能です。
通勤手当の支給申請などに使われる定期券購入領収書についても、定期券発売機で新規購入または継続購入の決済完了時に画面上の発行ボタンを押すことで、定期券本体と同時に発券されます。
ここで極めて重要な注意点となるのが、領収書再発行電車の厳格な不可原則です。各鉄道会社(JR各社・大手私鉄)の旅客営業規則上、領収書は二重計上や有価証券の不正流通を防止するため、紛失や取り忘れがあっても窓口を含めて原則として一切再発行されません。万が一券売機から取り忘れた場合は、購入した切符そのものを自動改札機に通さず、有人の改札窓口で「出場証明」や「無効印(乗客への記念譲渡印)」を押印してもらい、切符現物を経理への提出用エビデンスとして持ち帰るのが現実的な代替策となります。
Suica・PASMO履歴印字の真実|領収書代わりにする際の制限と盲点
キャッシュレス決済が標準化された2026年現在、交通費の精算で最も多用されているのが交通系ICカードの利用履歴です。駅の券売機で発行できるSuica利用履歴印字やPASMOの利用等明細書は、多くの企業においてPASMO履歴領収書代わりとして有効に機能します。
しかし、ICカードの履歴印字にはシステム固有の明確な「上限」と「期限」が存在することを知らないまま月末を迎え、データが消滅してしまうトラブルが頻発しています。
カード式ICカードのチップ内部に蓄積されるデータ容量には物理的な制約があります。券売機で印字できる履歴は、JR東日本のSuicaの場合で直近最大100件まで、かつ利用から26週間(約6ヶ月)以内の取引に限定されています。さらに、1日の移動回数が多い営業職の場合、100件を超えた古い履歴から自動的に上書き消去されるため、「月末にまとめて印字しようとしたら、月初めの移動データが消えていた」という事態が起こり得ます。
モバイルSuicaやモバイルPASMOを利用しているユーザーであれば、券売機に出向くことなくスマートフォンアプリや会員専用Webサイトから「利用履歴明細」のPDFを出力することが可能です。Web画面からの閲覧は過去26週間分に対応しており、PDF形式で帳票保存できるため、ペーパーレス推進企業でのICカード交通費経費精算においては極めて親和性が高い運用方法です。
ただし、ここには実務上の大きな盲点が存在します。「チャージ(入金)時の領収書」を経理に提出しても、経費精算としては原則認められない点です。チャージした時点では資金の移動に過ぎず、実際にどの区間を移動したかという役務の提供が証明されていません。経費として認められるのは、あくまで「改札を入退場して運賃が引き落とされた履歴」のみである点に留意してください。
【客観データ比較】電車移動の精算手法4パターンと実務負荷
ビジネスの移動において発生する精算手段には、切符の現物購入からICカード、法人向けクラウドサービスまで多様なアプローチが存在します。それぞれの精算フローにおける税務適合性、発行の手間、および管理部門の監査コストを客観的に比較・整理しました。
| 精算方式 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 券売機での紙切符+領収書 | 1乗車ごとに発券処理が必要。IC運賃より切符運賃が数円〜数十円高いケースあり。再発行不可(0%)。 | 役員出張や長距離移動、新幹線・特急利用時の個別購入で標準的。 | 証拠力は最も高いが、都内近郊の日常営業で毎回購入するのは時間的損失が大きく非推奨。 |
| 交通系ICカード履歴印字 | 券売機で直近100件・26週間以内を出力。1回あたり約1〜2分の印字待ち時間。 | 従業員立替払いのエビデンスとして中堅・中小企業で広く採用。 | 改札区間が明記され信用性は高いが、私的利用(コンビニ買い物等)のマスキングが必要。 |
| 出張旅費精算書(領収書なし) | 証憑書類の添付0枚。社内帳票への「日付・区間・目的・金額」記載必須。 | 3万円未満の公共交通機関特例を活用した大企業・合理化企業の標準運用。 | 現場の生産性は最良。ただし経路検索ツールを用いた運賃の正確な整合性チェックが前提。 |
| 法人カード・経費API連携 | モバイルICの利用ログをAPIで経費システムへ自動転送。入力ミス削減率95%以上。 | DX先行企業および2026年現在の成長中スタートアップでの導入比率急増。 | ガバナンスと工数削減を両立する理想形。導入コストと運用ポリシーの策定が課題。 |
領収書なしで経理を通す「出張旅費精算書」の書き方と必須項目
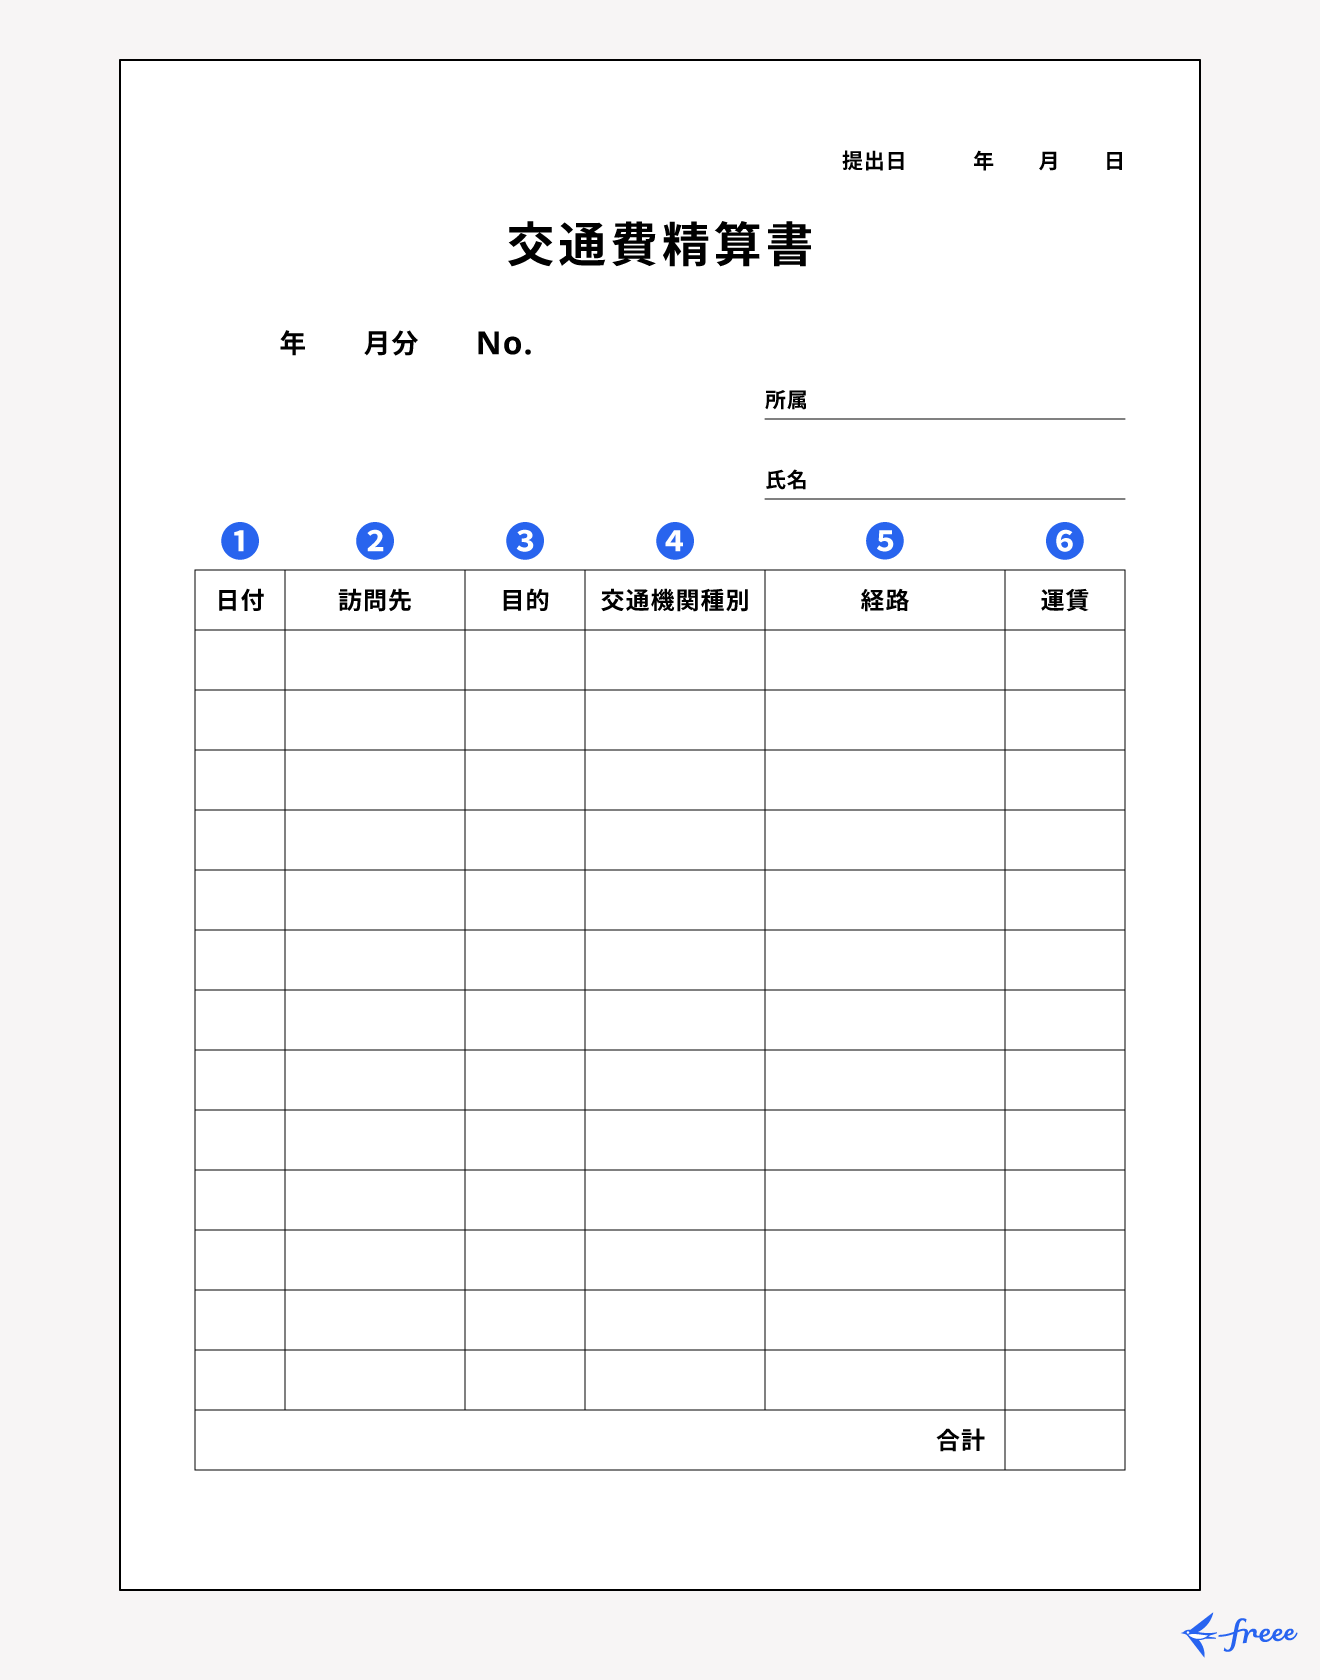
日々の近距離移動で券売機の領収書を取ることも、ICカードの印字を毎月行うことも現実的ではない場合、最も確実かつ適法な手法が「出張旅費精算書」や「交通費精算伝票」の活用です。国税庁が求める出張旅費精算書書き方のルールを順守していれば、税務調査において領収書の不備を理由に否認されることはありません。
税務調査官が交通費の帳票をチェックする際、厳しく精査するのは「その移動が真に業務上の必要性に基づいていたか」という事実関係です。領収書がない代わりに、精算書には以下の5大必須事項が明確に記載されていなければなりません。
第1に「利用年月日」、第2に「利用した交通機関の名称(路線名)」、第3に「移動区間(出発駅および到着駅、経由地)」、第4に「支払金額(IC運賃か切符運賃かの区分明記)」、そして最も重要な第5が「具体的な訪問先および業務目的」です。
多くの差戻し事例を観察すると、「客先訪問」「打ち合わせ」といった曖昧な記載で申請されているケースが目立ちます。これでは私用外出との区別がつかず、税務リスクと判定されかねません。「株式会社〇〇様との新製品商談(同行者:〇〇部長)」のように、第三者が事後検証できる粒度で記載することが、経費精算ルール詳細まとめにおける鉄則です。また、訪問先の社名がスケジュール帳やメール履歴、日報のログと整合していることが、税務調査における最も強力な反証データとなります。

一般に知られていない盲点とネットの誤解
交通費精算の現場には、インターネット上の断片的な情報によって生じた根深い誤解が存在します。代表的な3つの誤解を是正します。
第1の誤解は、「ICカードのチャージ代金をそのまま旅費交通費として落とせる」という認識です。前述の通り、チャージ時点では金銭の預け入れ(前渡金や仮払消費税等)に過ぎず、電車に乗ったという事実の証明にはなりません。税務調査で私的チャージの混入を疑われないためにも、チャージ額面ではなく、実際に乗車した運賃ベースでの精算が必須です。
第2の誤解は、「インボイス制度が始まったため、電車代も適格請求書がなければ一切仕入税額控除が使えない」という思い込みです。交通費インボイス制度対応において、公共交通機関特例(3万円未満)が適用される場合、帳簿に「3万円未満の鉄道運賃である旨(または公共交通機関特例の対象である旨)」を明記することで、インボイスなしでも仕入税額控除が認められます。会計ソフトの摘要欄に特例コードや「特例対象」のチェックボックスを正しく反映させることが経理実務の標準です。
第3の誤解は、「往復割引や回数券等の払い戻し時に領収書が不要である」という油断です。乗車変更や運賃の払い戻しを受けた際、窓口から交付される「払戻計算書」は経理上の返金処理に必要な重要書類です。これを破棄してしまうと、帳簿上の金額と実支出に差異が生じ、過大請求の疑いを招くことになります。
【実態検証】利用者の生の声と経理現場で見えたリアル
ソーシャルメディア上のコミュニティや企業の経理担当者が集う知恵袋、業務支援プラットフォームのリアルな声を検証すると、交通費精算をめぐる従業員と経理部の深刻な溝が浮き彫りになります。
現場の営業担当者からは、「月末の深夜、たった数百円の電車代のためにSuicaの利用明細をPDF化し、プライベートで使ったコンビニ決済の行を1行ずつ黒塗りする作業に毎月1時間以上奪われている」「券売機で領収書ボタンを押し忘れただけで、自腹を強要された」という強い不満や徒労感が噴出しています。
一方、バックオフィスの経理担当者側にも譲れない防衛線が存在します。「領収書なしを無条件で許可すると、休日の私用外出を経費に紛れ込ませる不正申請が横行する」「遠回りの高額ルートで水増し申請してくる従業員が一定数存在するため、経路チェックに膨大な工数を割かざるを得ない」という現場の悲痛な告白が確認されます。
実際に、過去に大手企業で発生した不正経費受給事案の多くは、交通費や近距離出張の少額な水増しの積み重ねから始まっています。経理部門が領収書や厳格なエビデンスに固執するのは、個人の悪意を未然に防ぎ、企業全体の内部統制を担保するための防衛策という側面があるのです。
【プロの結論】組織統制とデジタル化における最適判断基準
交通費精算をめぐる社内摩擦を組織論およびコーポレート・ガバナンスの視点から分析すると、これは「ゼロリスク信仰」と「官僚制の逆機能」が引き起こす構造的損失に他なりません。数百円の不正を防ぐために、時給数千円の社員が何時間も書類作成に追われ、経理担当者が定規を当てて検算を行う構図は、企業活動全体として大きなマイナスを生み出しています。
2026年現在の先進的な組織において推奨される判断基準と運用ポリシーは、以下の通り明確に切り分けるべきです。
【この運用を即刻採用すべき企業・部署の条件】
外勤営業やフィールドサポートなど、日常的な近距離移動が月間数十件に及ぶ組織。この場合、紙の領収書回収は全廃し、「モバイルSuica・法人ICカードの経費精算システム自動連携」または「乗換案内連携の旅費精算書(領収書添付不要)」に一本化すべきです。経路と運賃が自動計算される仕組みを導入すれば、不正の余地を排除しつつ、双方の事務工数を90%以上削減できます。
【例外的に紙の領収書提出を徹底すべき条件】
新幹線や特急を伴う長距離出張、利用金額が1回あたり数千円〜1万円を超える移動、および役員・管理職の視察移動。金額のインパクトが大きく、私的な立ち寄りやクラス変更(グリーン車利用の妥当性など)が税務調査で論点になりやすいため、券売機や窓口で発行した確実な原本領収書の提出を必須ルールとして維持することがガバナンス上健全です。
【交通 費 領収 書 電車】に関するよくある質問(FAQ)
Q1:自動券売機で切符を購入した際、領収書ボタンを押し忘れて改札を出てしまいました。駅の窓口で後から領収書を発行してもらえますか?
A1:原則として駅の窓口であっても後からの領収書発行は受け付けてもらえません。鉄道会社の規則上、改札を出た後では実際に切符を購入した事実や運賃の証明ができないためです。ただし、降車時に自動改札機へ切符を投入せず有人窓口へ進み、「領収書を忘れたため切符を持ち帰りたい」と申し出れば、切符表面に無効印を押印した上で現物を返却してもらえます。この無効印付き切符を証憑として経理に提出・相談するのが最善の対処法です。
Q2:私用のSuicaに自腹でチャージした際の「チャージ領収書」を経理に提出して精算することは可能ですか?
A2:原則として不可能です。チャージ時の領収書は電子マネーへの入金事実を示すものに過ぎず、実際にどの区間を業務目的で移動したか(役務の提供を受けたか)を証明する証拠にはなりません。私用Suicaを用いた場合は、駅の券売機で「利用履歴」を印字するか、モバイルSuicaの会員サイトから業務移動分のみを抽出した利用明細を出力して精算申請を行ってください。
Q3:インボイス制度が始まって以降、電車の領収書がないと会社の税金負担が増えるというのは事実ですか?
A3:事実ではありません。消費税法上、3万円未満の公共交通機関(電車・バス・船舶など)運賃には「公共交通機関特例」が適用されます。そのため、適格請求書(インボイス)の受領や保存がなくても、帳簿に法定要件(特例対象である旨や利用区間等)を正しく記載していれば、会社側は従来通り仕入税額控除を受けることが可能です。
まとめ:今後の動向と失敗しないための判断基準
電車の交通費精算において「領収書がなければ経費にならない」という固定観念は、税法上も実務上も過去のものとなりつつあります。法的には3万円未満の公共交通機関特例により、出張旅費精算書などの記録をもって適正に経費計上が認められており、領収書の不所持のみを理由に自腹を切る必要は本来ありません。
一方で、不正申請の抑止や社内監査の観点から独自の厳格なルールを敷く企業が存在するのも事実です。トラブルを未然に防ぐためには、自社の「旅費交通費規程」における証憑要件を正確に把握し、近距離の在来線移動には旅費精算書の詳細記載やICカードのWeb履歴を活用し、新幹線などの高額移動には購入時の券売機・窓口での確実な領収書発行を徹底するという、メリハリの効いた二段構えの運用が不可欠です。
デジタル化と制度理解を正しく進め、無駄な社内摩擦や自腹リスクを排除したスマートな経費管理を確立してください。 (出典: 交通 費 領収 書 電車(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
