宗教法人の課税優遇はなぜ続く?非課税の真実と見直し議論の行方
相次ぐ増税や社会保険料の負担増に直面するなか、ネット空間やメディアの論壇で定期的に炎上を繰り返すのが「宗教法人の税制優遇」をめぐる是非です。「お寺や神社は一切税金を払っていない」「坊主丸儲けの特権階級ではないか」といった過激な言説がSNSを飛び交う一方、過疎化によって全国に約18万ある宗教法人の過半が消滅危機に瀕しているという現場の悲鳴も聞こえてきます。
日本国憲法が保障する「信教の自由」と「政教分離」の原則を大義名分として守られてきた現行税制ですが、実態として何が非課税で、何が課税されているのでしょうか。本稿では、宗教法人の課税ルールにおける法的根拠から、グレーゾーンと指摘される収益事業の境界線、そして2026年現在に進む税制改革論争の核心まで、制度の深層を客観的事実に基づいて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教法人の本来活動(お布施・戒名料・祈祷料・境内地)は非課税だが、駐車場や不動産貸付などの収益事業には法人税(軽減税率)が課される。
- 要点2:僧侶や神職個人の給与には一般国民と全く同じ所得税・住民税が源泉徴収されており、「個人が無税」という認識は完全な誤解である。
- 要点3:休眠法人の買収によるマネーロンダリングや資産隠し対策として、財務諸表の公開義務化や収益事業課税の厳格化を求める世論がかつてなく高まっている。
【なぜ税制優遇?】宗教法人が非課税とされる法的根拠と憲法上の理由
「宗教法人の課税は一体なぜ優遇されているのか」という根本的な疑問を解く鍵は、日本国憲法第20条が定める「信教の自由」および「政教分離の原則」にあります。憲法第20条第3項は「国及びその機関は、宗教教育その他いかなる宗教的活動もしてはならない」と規定しており、国家権力が特定の教団に対して課税権を恣意的に行使し、宗教活動を弾圧・選別することを防ぐ防波堤として現行の税法が設計されてきました。
もし教団の教義や布教活動に国家が税率を定めたり、帳簿を精査して「この祈祷は正当な宗教活動か否か」を税務当局が裁量判断したりすれば、国家による宗教介入を招く危険性が生じます。歴史的にも、戦前の国家神道体制下で新興宗教が治安維持法などによって弾圧された苦い反省が、現行制度の根底に横たわっています。
さらに法人税法上、宗教法人は公益社団法人や学校法人と同じ「公益法人等」に区分されています。信徒からの寄付金やお布施は対価性のない「喜捨」とみなされ、法人が利益を上げて株主へ配当するような営利目的を持たないため、法人本来の宗教活動から生じる剰余金には法人税が課されない仕組みが敷かれているのです。
【境界線を徹底解剖】宗教活動と収益事業の違いとお布施の課税実態
一般に「宗教法人は無税」と誤認されがちですが、実際には宗教活動(非課税)と収益事業(課税)の境界線が税法上で明確に区別されています。お布施、初穂料、戒名料、玉串料、賽銭などは、信者が自発的に差し出す対価性のない贈与とみなされるため、消費税も法人税も課税対象外です。
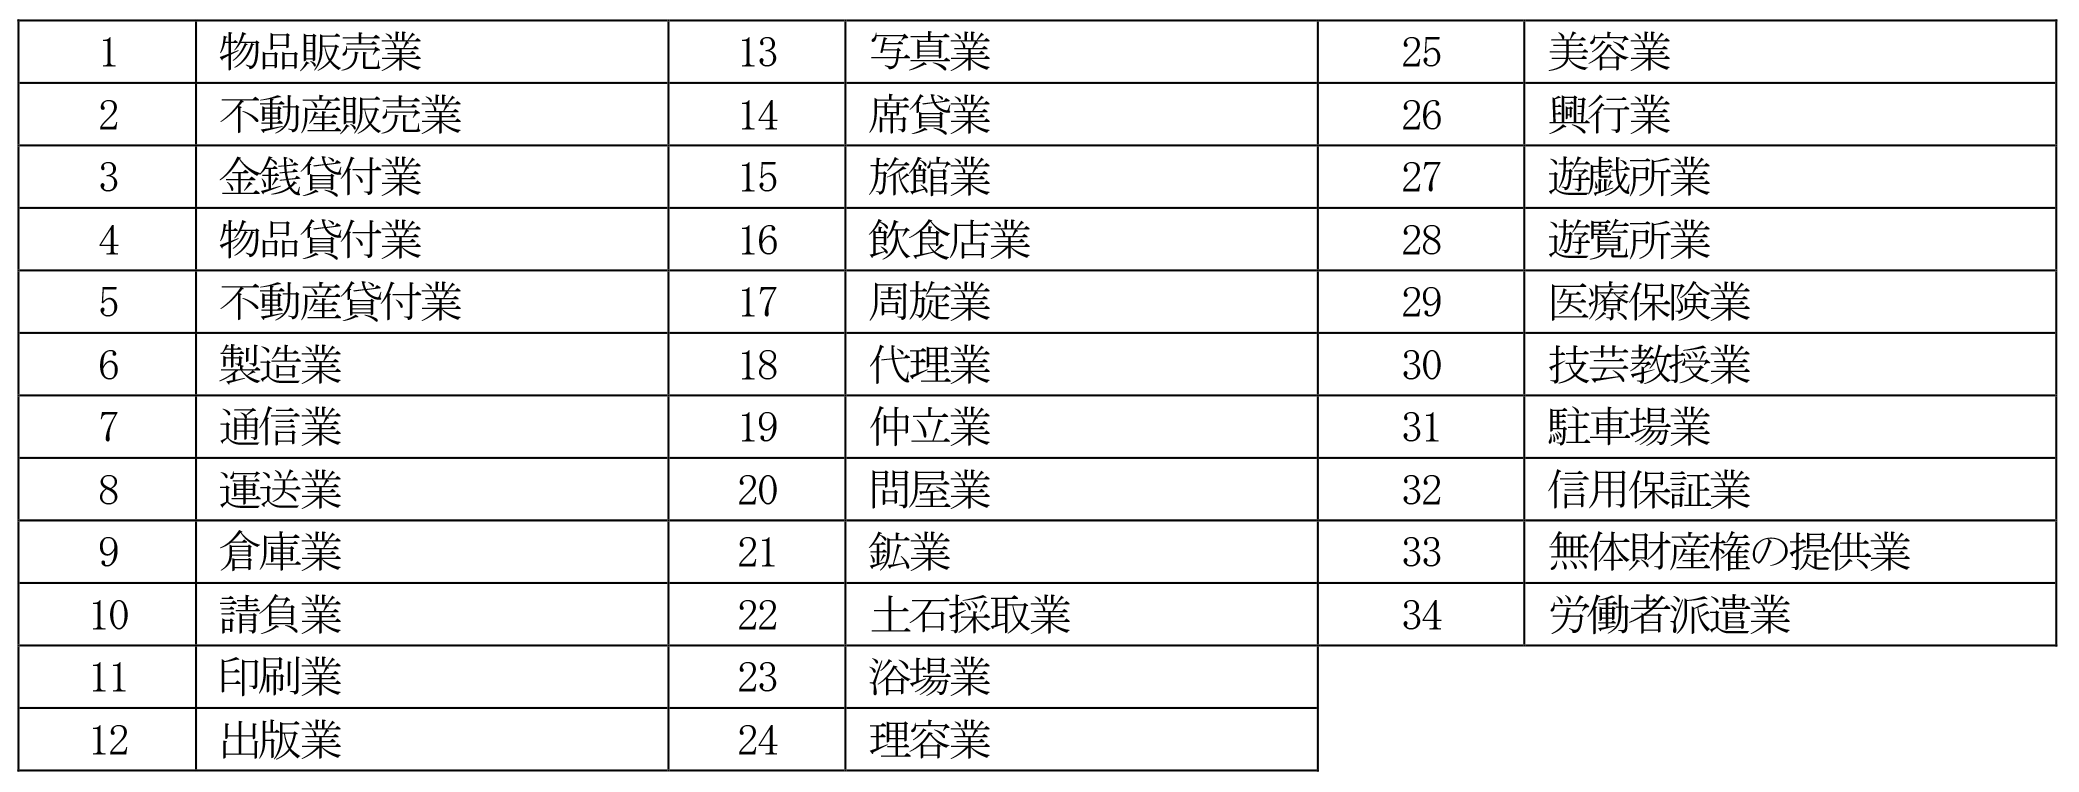
一方で、法人税法施行令第5条に規定された「34の特掲事業」(不動産貸付業、物品販売業、駐車場業、旅館業など)を営む場合は、宗教法人であっても一般企業と同様に申告納税義務が発生します。例えば、境内の空きスペースを時間貸し駐車場にしたり、所有ビルを一般テナントに貸し出して賃料を得たりする行為は収益事業に該当します。ただし、一般企業の法人税基本税率が23.20%であるのに対し、宗教法人の収益事業には15.00%(所得800万円超は19.00%〜)という法人税率の軽減措置が適用されています。
| 課税項目 | 宗教本来の活動 | 収益事業(駐車場・不動産賃貸等) | 一般営利企業(比較) |
|---|---|---|---|
| 法人税 | 非課税(お布施・戒名料等) | 軽減税率 15〜19% | 基本税率 23.2%(中小特例あり) |
| 固定資産税 | 非課税(本堂・境内地・社務所) | 課税(貸ビル・有料駐車場等) | 全額課税(本則 1.4%) |
| 消費税 | 不課税(祈祷・供養等の対価) | 課税(線香・グッズ・参籠所宿泊等) | 原則課税(10%) |
| 住職・神職の個人所得税 | 全額課税(給与所得として源泉徴収・累進課税) | 全額課税(給与・役員報酬) |
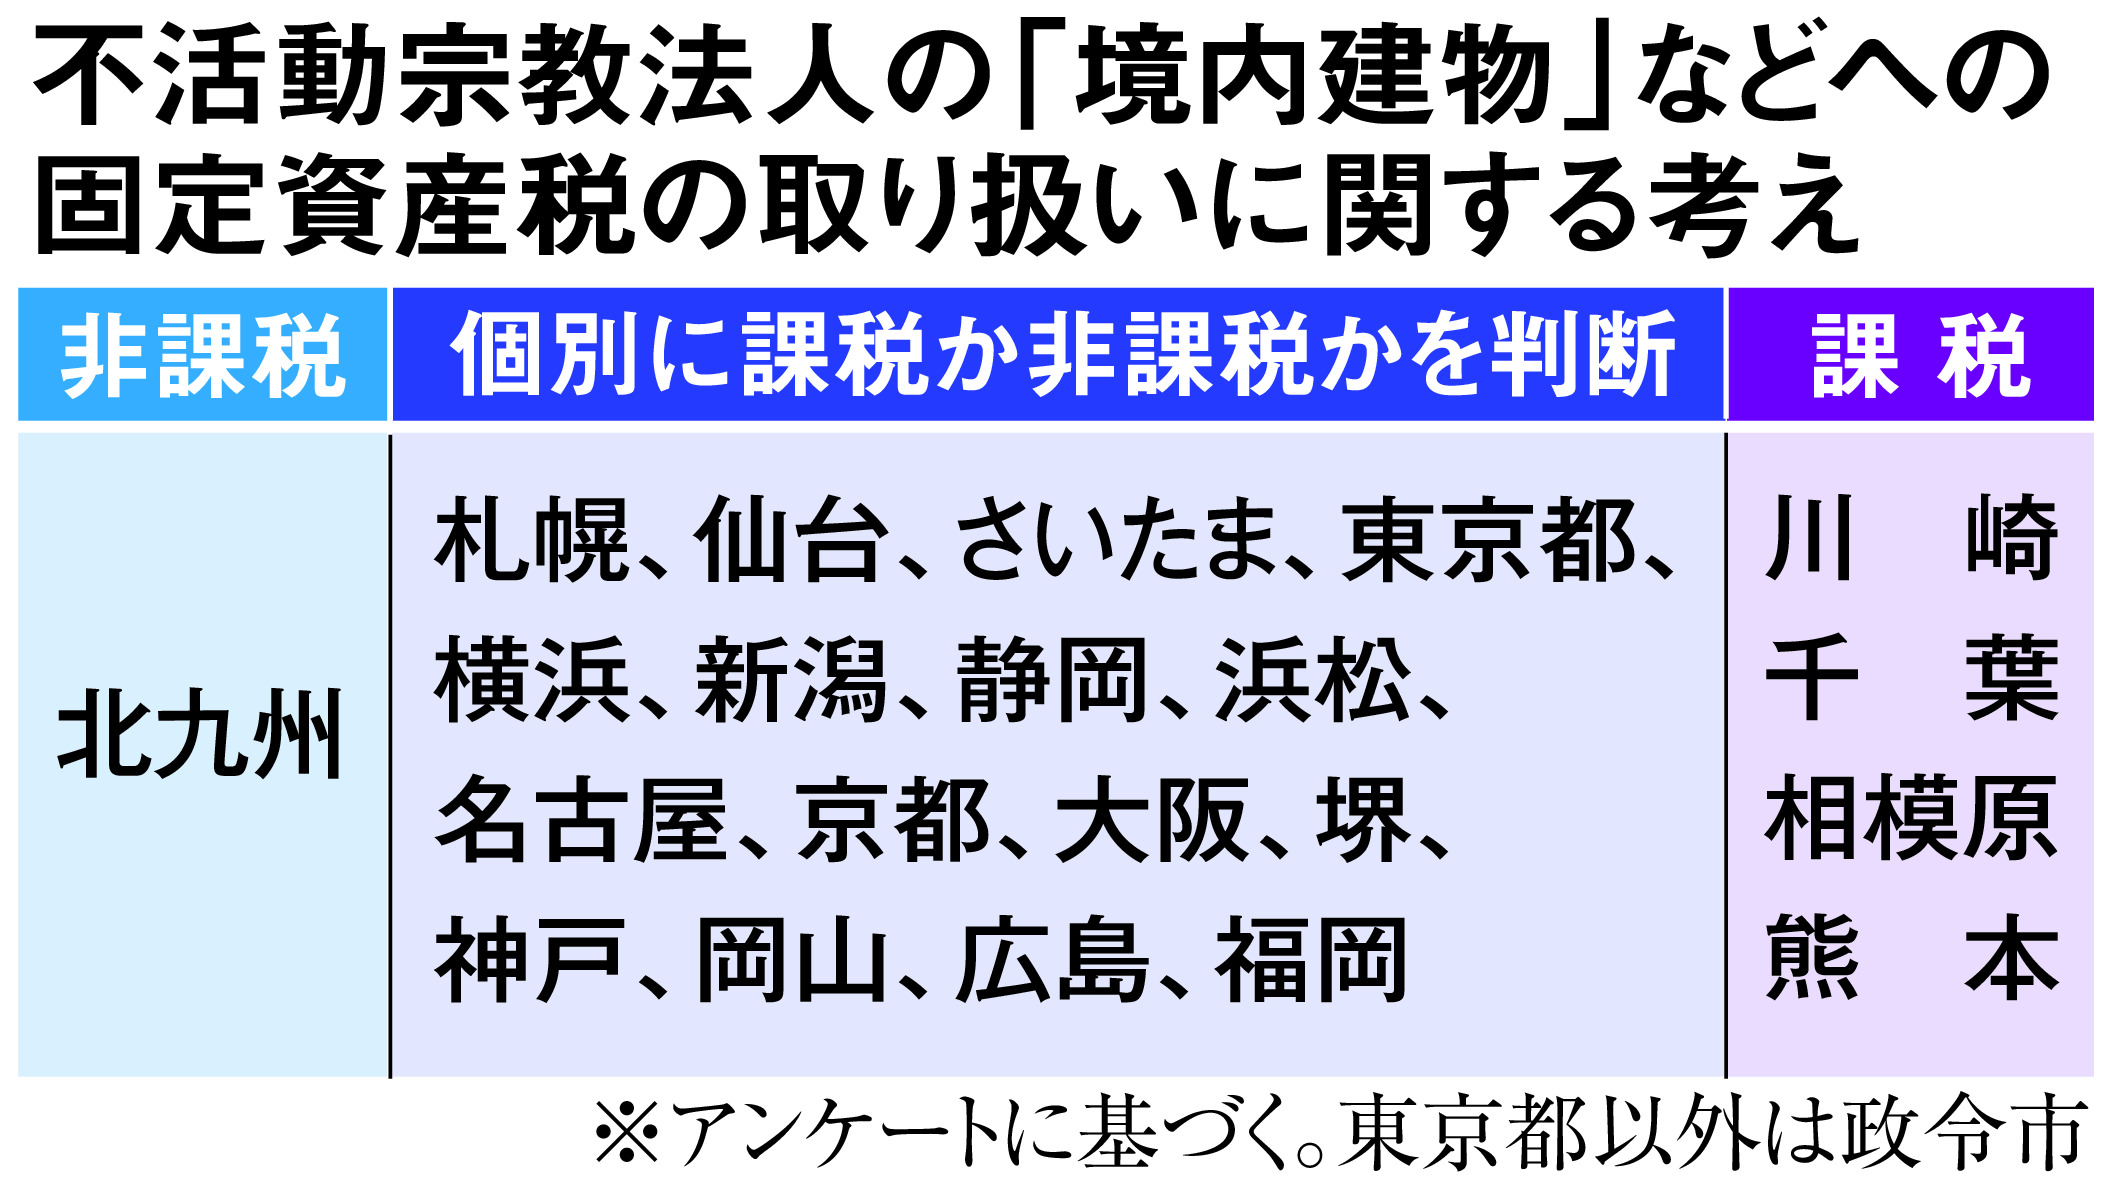
見落とされがちなのが、固定資産税の非課税規定(地方税法第348条)です。専ら本来の宗教の用に供する境内建物および境内地は免除されますが、住職の私的な居住スペース(庫裏の一部)や賃貸住宅として貸し出している敷地には、厳格に按分計算された固定資産税が課されます。
【実態検証】「坊主丸儲け」は本当か?現場住職の生の声と格差のリアル
SNSやネット掲示板では「高級車を乗り回す住職」のイメージが先行し、「坊主丸儲け」という揶揄が根強く存在します。しかし、文化庁の『宗教年鑑』や各種学術調査が浮き彫りにする現実は、極端な二極化です。
伝統仏教寺院を対象とした実態調査によると、全国約7万7000箇所の寺院のうち、年間の活動収入が300万円未満の法人が4割超を占めています。過疎地や地方都市では檀家離れと少子高齢化が直撃し、住職専業では生活が成り立たず、公務員や教員、会社員として昼間働きながら寺を維持する「兼業住職」が常態化しています。ある地方寺院の住職は手記やインタビューで次のように漏らしています。
「お布施でいただいた資金のほとんどは、築数百年を超える本堂の維持修繕費や屋根の葺き替え積立金、境内地の草刈り費用に消えていきます。個人口座と寺の会計は税理士の指導のもと完全に分けており、私自身が法人から受け取る役員報酬は月額15万円程度。そこから一般のサラリーマンと同様に所得税や住民税、国民健康保険料が引かれるため、贅沢など夢のまた夢です」
都心の一等地に広大な墓地や大規模パーキングを抱える一部の大手寺院・神社や、新興宗教の有力教団が巨額の資金力を誇る一方で、圧倒的多数の末寺や小規模神社は、非課税措置に守られてなお消滅の瀬戸際にあるのが実像です。
一般に知られていない盲点とネットの誤解
宗教法人の課税をめぐっては、制度の複雑さから数多くの都市伝説や誤解が流布されています。客観的な税法解釈に基づいて、代表的な誤りを整理します。
誤解①:「住職や神職は個人所得税を払っていない」
これは完全な誤りです。宗教法人の収入とお坊さん個人の財布は法律上明確に区別されています。法人が宗教活動で得た収入から僧侶に支払われる金銭は「役員報酬」または「給与手当」となり、一般企業と同様に所得税の源泉徴収義務が生じます。無申告や過少申告があれば、国税局による税務調査の対象となり、重加算税が課されます。
誤解②:「お守りやお札の販売は脱税ビジネスである」
神社や寺院で授与されるお守り、お札、破魔矢等について、国税庁の通達では「喜捨金(寄付)の性格を有し、実質的な売買とは認められないもの」として消費税の非課税取引とされています。ただし、市価に比べて明らかに高額で実質的な物品販売とみなされるケースや、絵葉書・書籍・キャラクターグッズの販売は物品販売業(収益事業)と判定され、消費税および法人税の課税対象となります。
誤解③:「宗教法人を買収すればどんな事業も無税にできる」
近年問題視されているのが、活動実態のない「休眠宗教法人」の売買です。ネット上では「宗教法人をペーパーカンパニーにして節税できる」といった悪質な指南が見られますが、国税当局の監視は年々厳格化しています。宗教法人名義でレストランや風俗店、営利目的の霊園開発を行っても、それらはすべて「収益事業」に該当するため非課税にはなりません。実質的な事業主が法人格を隠れ蓑に私腹を肥やしていると認定されれば、法人格否認の法理や仮装隠蔽による重加算税、さらには刑事告発の対象となります。
【2026年最新動向】課税見直し論争の行方と導入議論の焦点
旧統一教会(家庭連合)をめぐる高額献金問題や解散命令請求の審理を契機に、宗教法人に対する課税見直し議論は新たな局面を迎えています。国会や政府税制調査会周辺でも、公平性の観点から制度改定を求める声が強まっています。
議論の主な争点は、以下の3点に集約されます。
- 収益事業に対する法人税軽減税率の撤廃:一般企業とのイコール・フッティング(公正な競争条件)を確保するため、現行の軽減税率(15〜19%)を廃止し、一般企業と同じ23.2%へ引き上げる案。
- みなし寄付金制度の縮小:収益事業で得た利益を本来の宗教活動へ繰り入れる際、所得の20%(または年200万円のいずれか大きい額)までを損金算入できる「みなし寄付金」の制限。
- 財務諸表の開示義務化:現行法では年間収入8,000万円超の法人に限定されている収支計算書の提出基準を厳格化し、一定規模以上の法人に対して第三者監査や一般公開を義務付ける案。
これに対し、伝統宗教側からは強い反発の声が上がっています。日本宗教連盟をはじめとする関係団体は、「一握りの悪質な教団を理由に全体へ重税を課せば、文化財の保護や地域社会のコミュニティ機能を支えてきた全国の零細寺社が一気に破綻する」と主張。信教の自由への国家介入を警戒する慎重論も根強く、賛否の溝は容易に埋まっていません。
【プロの結論】健全な宗教活動を支援しつつ制度の悪用を防ぐ判断基準
宗教法人の課税議論において最も重要なのは、「信教の自由という基本的人権の擁護」と「租税公平主義の貫徹」のバウンダリー(境界線)をどこに引くかという視点です。
教義の真偽や布教の熱意といった内面的な価値観に国家が課税の網をかけることは、民主主義の根幹を揺るがす危険性を孕んでいます。したがって、信徒が自らの信仰に基づいて捧げる純粋なお布施や祈祷料への非課税措置は、今後も堅持されるべき合理性を持っています。
しかしながら、非課税という特権的地位を隠れ蓑にしたマネーロンダリングや、周辺の民間事業者を圧迫する不公正な商業活動に対しては、容赦のないメスを入れる必要があります。「信教の自由」は免税の特権を無制限に享受するための盾ではありません。今後の法改正においては、一律の課税強化ではなく、資金移動の透明化(情報開示の義務化)と、実質的な営利活動に対する税務調査のデジタル監視強化こそが、国民の納得感を得る唯一の着地点となるはずです。
【宗教 法人 課税】に関するよくある質問(FAQ)
Q1:お坊さんがもらうお布施や戒名料に消費税はかかりますか?
A1:かかりません。お布施や戒名料は、法要や読経という宗教活動に対する「謝礼・寄付」という性格を持つため、反対給付(対価)を受ける物品の販売やサービスの提供とはみなされず、消費税法上は「不課税取引」として扱われます。
Q2:神社で販売されているお守りやおみくじはなぜ非課税なのですか?
A2:お守りやお札、おみくじの初穂料は、物品そのものの売買代金ではなく「神仏への喜捨金(献金)」に付随するものと通達で定義されているためです。ただし、一般の店舗でも売られているような一般的なお土産品やカレンダー、書籍などを販売した場合は、物品販売業として課税対象になります。
Q3:宗教法人が所有する土地には一切固定資産税がかからないのですか?
A3:いいえ、非課税になるのは「専ら宗教本来の用に供する敷地(境内地、参道、本堂の敷地など)」に限られます。宗教法人が所有していても、第三者に有料で貸し出している駐車場、賃貸マンションの敷地、遊休地などには、一般の土地と同様に固定資産税が課税されます。
Q4:宗教法人が税金を優遇されているのは日本だけですか?
A4:世界的な標準としても、宗教団体への税制優遇は広く採用されています。アメリカでは内国歳入法第501条(c)(3)に基づき宗教法人は所得税が免除されており、ヨーロッパ各国でも公益団体としての税控除や、国が信徒から税を徴収して教会に配分する「教会税」制度などが存在します。日本の優遇措置だけが特異なわけではありません。
まとめ:今後の動向と失敗しないための判断基準
宗教法人の課税問題は、単なる「税金の取りやすさ」の議論ではなく、信教の自由という憲法上の大原則と、社会保障費増大に伴う国民感情の公平性が激突する高度な政治課題です。
実態を正しく理解すれば、「一切の税金を払っていない」という批判が誤謬であると同時に、収益事業に対する軽減措置や財務の不透明さなど、是正すべき制度的課題が残されていることも見えてきます。感情的なバッシングに流されることなく、何が本来の宗教活動であり、何が規制されるべき営利活動なのかという「境界線の客観的な視点」を持つことが、これからの制度改革を見守る上で不可欠です。 (出典: 宗教 法人 課税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
