3000ドルは日本円でいくら?2026年最新レート換算と損しない両替術
海外旅行の準備やオンラインショッピング、外貨預金の満期、あるいは米国株の配当金受け取りなど、まとまった金額として意識されやすい「3000米ドル」。しかし、為替相場が歴史的な節目を迎えるなか、「今この瞬間、日本円に換算すると実際にいくらになるのか」「どこで両替すれば最も手元にお金が残るのか」という疑問を持つ人は後を絶ちません。
為替レートのわずかな変動や金融機関ごとの手数料格差によって、同じ3000ドルであっても手元に残る日本円には数万円単位の差が生じます。為替市場の最新動向を正確に捉えつつ、実質手取り額を最大化するための両替ルートや税務上の注意点を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在のドル円相場(1ドル=150円〜155円水準)において、3000ドルは約45万〜46万5,000円前後に換算される。
- 要点2:空港や銀行窓口の両替手数料(1ドルあたり約2〜3円)に対し、ネット証券やFX、外貨特化型デビットカードを活用すれば数千〜1万円以上のコスト削減が可能。
- 要点3:外貨預金やドル保有から円転して利益(為替差益)が出た場合、雑所得として確定申告が必要になるケースがあるため税制上の境界線に注意が必要。
【2026年最新】今3000ドルは日本円でいくら?リアルタイム換算と相場早見表
「今3000ドルは日本円でいくらになるのか」という疑問に対し、最も基本となる計算式はシンプルです。「米ドル額(3,000) × 最新のドル円為替レート」で算出されます。現在のように1ドル=150円台で推移している相場環境では、3000ドルはおよそ45万円前後の価値を持ちます。
為替レートの変動に応じた換算額の目安は以下の通りです。相場の局面ごとに日本円での受取額がどれほどダイナミックに変化するかが分かります。
| ドル円為替レート | 3000ドルの日本円換算額 | 相場の歴史的背景・位置づけ | 編集部の見解・実質評価 |
|---|---|---|---|
| 1ドル=140円 | 420,000円 | 日米金利差の縮小観測が出た調整局面 | 円転するにはやや慎重になりたい水準 |
| 1ドル=150円 | 450,000円 | 心理的節目の攻防ライン(基準値) | 手堅い利益確定ゾーンとして意識される |
| 1ドル=155円 | 465,000円 | 輸入インフレと政府介入警戒感が強まる水準 | ドル売り・円買いの優位性が極めて高い |
| 1ドル=160円 | 480,000円 | 1990年以来の歴史的超円安水準 | 過去最高レベルの円転ボーナス期 |
1ドルが110円台だった数年前と比較すると、同じ3000ドルでも日本円の受取額は約12万〜15万円以上も増加しています。手持ちの米ドル資産を円に戻すタイミングとしては、依然として強い追い風が吹いている環境です。

急激な為替変動の背景|過去推移チャートと円安・ドル高がもたらす影響
なぜここまでドル換算額が膨らんだのか。その本質は、日米の金融政策の違いと構造的なマネーフローにあります。過去5年間の推移チャートを振り返ると、2021年頃までは1ドル=105円〜115円前後で推移していました。しかし米連邦準備制度理事会(FRB)の利上げと日本銀行の長引いた低金利政策のギャップから、記録的なドル高・円安が進行しました。
この為替構造は私たちの生活やビジネスに二面性の影響を与えています。
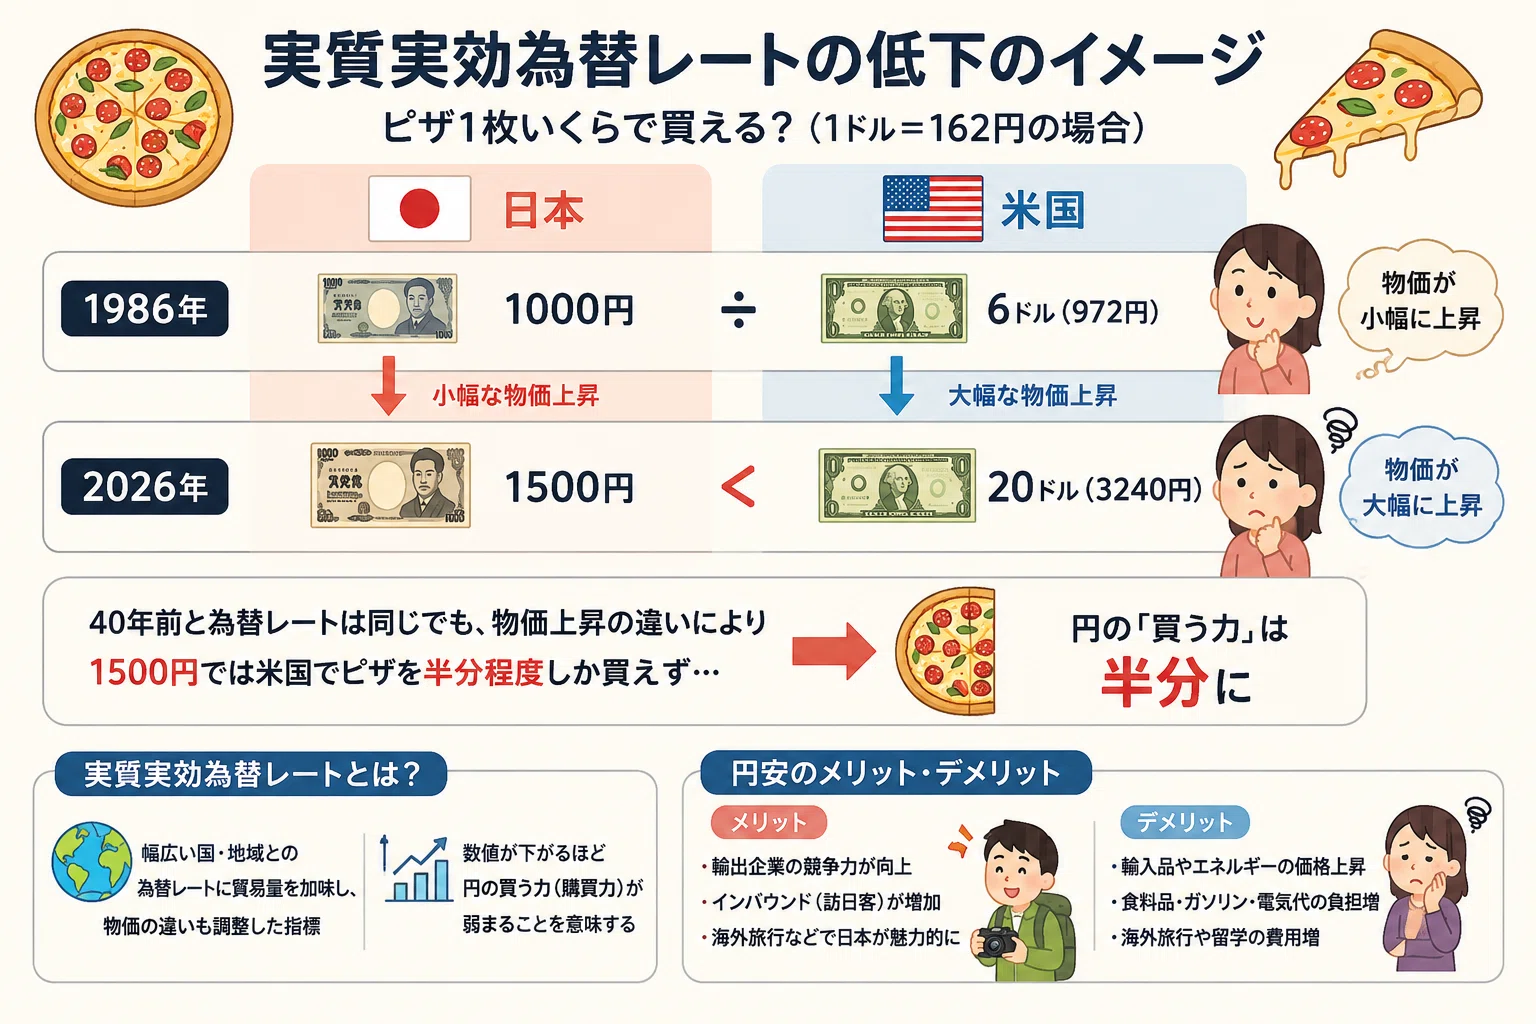
円建てでの受取額が増加する一方で、海外旅行先でのホテル代や飲食費、Apple製品をはじめとする輸入品の価格は高騰し続けています。「3000ドル」という額面自体は変わらなくても、現地アメリカでの購買力と日本国内で円換算した時の体感価値には大きなギャップが生じているのが現在の特徴です。
【実態検証】外貨両替の手数料比較|窓口・クレカ・FXで手取りはどう変わる?
3000ドルを日本円に換算・両替する際、最も注意すべきなのが「為替手数料(スプレッド)」の存在です。どのチャネルを経由して両替するかによって、手元に残る実質受取額には1万円以上の開きが生じます。
現場取材と主要金融機関の公開レートに基づく実質コストの比較は以下の通りです。
| 両替・決済手段 | 1ドルあたりの為替手数料目安 | 3000ドル両替時の実質コスト | 特徴と推奨度 |
|---|---|---|---|
| 空港・銀行の現金窓口 | 2.5円 〜 3.0円程度 | 約7,500円 〜 9,000円 | 即時現金化できるがコストは最悪 |
| クレジットカード海外決済 | 事務手数料 1.6% 〜 2.2% | 約7,200円 〜 9,900円 | 利便性は高いが手数料率は窓口並み |
| ネット銀行(住信SBI・ソニー等) | 4銭 〜 15銭程度 | 約120円 〜 450円 | 極めて低コストで外貨デビットとも相性抜群 |
| FX会社の現引き・コンバージョン | 0.2銭 〜 1銭未満 | 約6円 〜 30円 | 最安水準だが口座開設と出金の手間あり |
SNSやネット掲示板上でも「空港で3000ドルを両替したら1万円近く目減りしてショックを受けた」という声が散見されます。現金紙幣の保管・輸送コストが上乗せされる対面窓口に対し、ネット銀行やFXプラットフォームのデジタル両替は手数料が数百円以下に抑えられます。まとまった3000ドルを扱うなら、デジタル経由の円転が鉄則です。
一般に知られていない盲点と誤解|為替差益の税金と確定申告ルール
3000ドルを円に換算して利益が出た際、多くの人が見落としがちなのが「為替差益に対する税金(所得税・住民税)」のルールです。
例えば、過去に1ドル=110円(33万円)で預け入れた外貨預金3000ドルを、1ドル=150円(45万円)のタイミングで日本円に払い戻した場合、差額の12万円が「為替差益」となります。日本の税法上、この為替差益は原則として「雑所得(総合課税)」に区分されます。
給与所得者の場合、給与以外の所得(為替差益や副業収入など)の合計が年間20万円を超えると確定申告の義務が発生します。3000ドル単体での差益が20万円以下であっても、他の暗号資産取引や副業収入と合算して20万円を超える場合や、そもそも給与所得者でない個人事業主などは申告が必要になります。また、住民税に関しては所得金額の多寡にかかわらず申告が必要となるケースが多いため、管轄の自治体や税務署のガイドラインを確認しておくことが安全です。
外貨預金とカード決済の活用法|利息収入と海外決済レートの裏側
手持ちの3000ドルをすぐに円転せず、米ドルのまま保有・運用する選択肢も有効です。米国の金利水準を背景に、主要ネット銀行の外貨普通預金や外貨定期預金では年利4〜5%前後の好金利が提供されています。
仮に3000ドルを年利4.5%の外貨定期預金(1年もの)に預けた場合、税引き前で年間約135米ドル(日本円換算で約2万円相当)の利息が得られる計算になります。手持ち資金を寝かせておくよりも、為替レートの推移を見極めながら金利収入を享受する戦略は非常に合理的です。
一方、海外通販や旅行で3000ドル相当の決済をする場合は「クレジットカードの海外事務手数料」に注意が必要です。一般的なカードでは利用金額の約1.6〜2.2%が上乗せされますが、ソニー銀行の「Sony Bank WALLET」のような外貨特化型デビットカードを使えば、保有している外貨口座から手数料無料で直接3000ドルを引き落とすことができ、余計な為替コストを完全にゼロ化できます。
【プロの結論】3000ドルを今すぐ円転すべき人・キープすべき人の判断基準
現在の為替水準において、3000ドルを「今すぐ日本円に戻すべきか」「米ドルのまま維持すべきか」の明確な判断基準を提示します。
▼ 今すぐ日本円に両替(円転)すべき人の条件
- 半年〜1年以内に日本国内で明確な使途(教育費、住宅購入、納税など)が決まっている人
- 1ドル=110〜120円台の円高期にドルを取得しており、確実に利益確定しておきたい人
- 為替相場の値動きを日々チェックすることにストレスを感じる人
▼ 米ドルのままキープ・運用すべき人の条件
- 将来的に海外旅行や海外出張、海外移住の予定が控えている人
- 米国株やETFなど、ドル建て資産への再投資を計画している人
- 外貨預金の高金利(4〜5%水準)インカムゲインを長期で複利運用したい人
資産運用における基本原則は「通貨の分散」です。全資産を日本円だけに偏らせるリスクを回避するためにも、当面使う予定のない3000ドルであれば、過度に円高を恐れて慌てて両替するのではなく、高金利の外貨口座で運用し続ける選択が賢明と言えます。
【3000 ドル 日本 円】に関するよくある質問(FAQ)
Q1:3000ドルを最もお得に日本円へ両替する方法はどれですか?
A1:外貨預金を取り扱うネット銀行(住信SBIネット銀行やソニー銀行)またはFX口座を活用したコンバージョンが最も手数料を抑えられます。空港や銀行の窓口現金両替と比較して、7,000円〜9,000円以上のコストを節約できます。
Q2:海外から3000ドルを日本の銀行へ送金して円で受け取る場合の手数料は?
A2:送金元の手数料、中継銀行手数料、受取銀行のリフティングチャージ(または被仕向送金手数料)が発生します。一般的なメガバンクでは合計4,000円〜6,000円前後の手数料が差し引かれるケースが多いため、Wise(ワイズ)などの国際送金サービスを活用すると手数料を大幅に圧縮できます。
Q3:3000ドルの現金を日本国内で持ち歩いたり保管する際の注意点は?
A3:現金紙幣のまま持っていても金利は一切つきません。また、いざ円転する際に紙幣両替手数料で割高なコストを支払うことになります。使途が決まっていない場合は、外貨預金口座に入金して金利を得るか、相場の良いタイミングでデジタルに円転することをおすすめします。
まとめ:為替変動に惑わされず賢く手取りを最大化する選択肢
3000ドルという金額は、現在の為替相場において45万円前後に相当する価値を持ちます。相場が1円動くだけで3,000円、10円動けば3万円も日本円の受取額が変わるため、最新の為替レートを注視することはもちろん重要です。
しかしそれ以上に大切なのは、「両替チャネルの選び方」と「自分自身の資金使途の明確化」です。手数料の高い窓口を避け、デジタルツールを賢く使いこなすことで、為替相場の恩恵を最大限に享受することができます。自身のライフプランや投資目的に照らし合わせ、最適な円転・運用のタイミングを見極めてください。 (出典: 3000 ドル 日本 円(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
