パーセントの出し方を完全解説!電卓やスマホ・エクセル計算の裏技まとめ
日常の買い物で見かける「〇%オフ」の計算から、ビジネスシーンでの前年比や売上シェアの算出、さらにはエクセルを使った報告書作成まで、「パーセントの出し方」に頭を抱える場面は意外なほど頻繁に訪れます。小学校の算数で教わったはずの公式も、大人になると「何を何で割るべきか」「小数点をどう動かすのか」が曖昧になり、電卓の前で手が止まってしまうケースも珍しくありません。
2026年現在のスマートデバイス普及環境においては、電卓アプリやAIアシスタントを正しく活用すれば、複雑な計算も一瞬で完結します。本稿では、割合の基本公式からスマートフォン・電卓での時短裏技、実務に直結するエクセル関数、さらにはセール時の割引や増減率の逆算まで、現場目線で分かりやすく整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:パーセント(百分率)の基本は「(比べたい数値 ÷ 全体の基準値)× 100」。この1つの型を抑えれば大半の計算は迷わない。
- 要点2:スマホや電卓の「%キー」を正しく使えば、面倒な割引計算や消費税計算は数タップでミスなく瞬時に完了する。
- 要点3:前年比・増減率のエクセル処理や「ポイント増とパーセント増の混同」など、ビジネス特有の落とし穴もパターン化で即解消できる。
【基本公式】パーセントの出し方と「割合・比率」の超直感的ルール
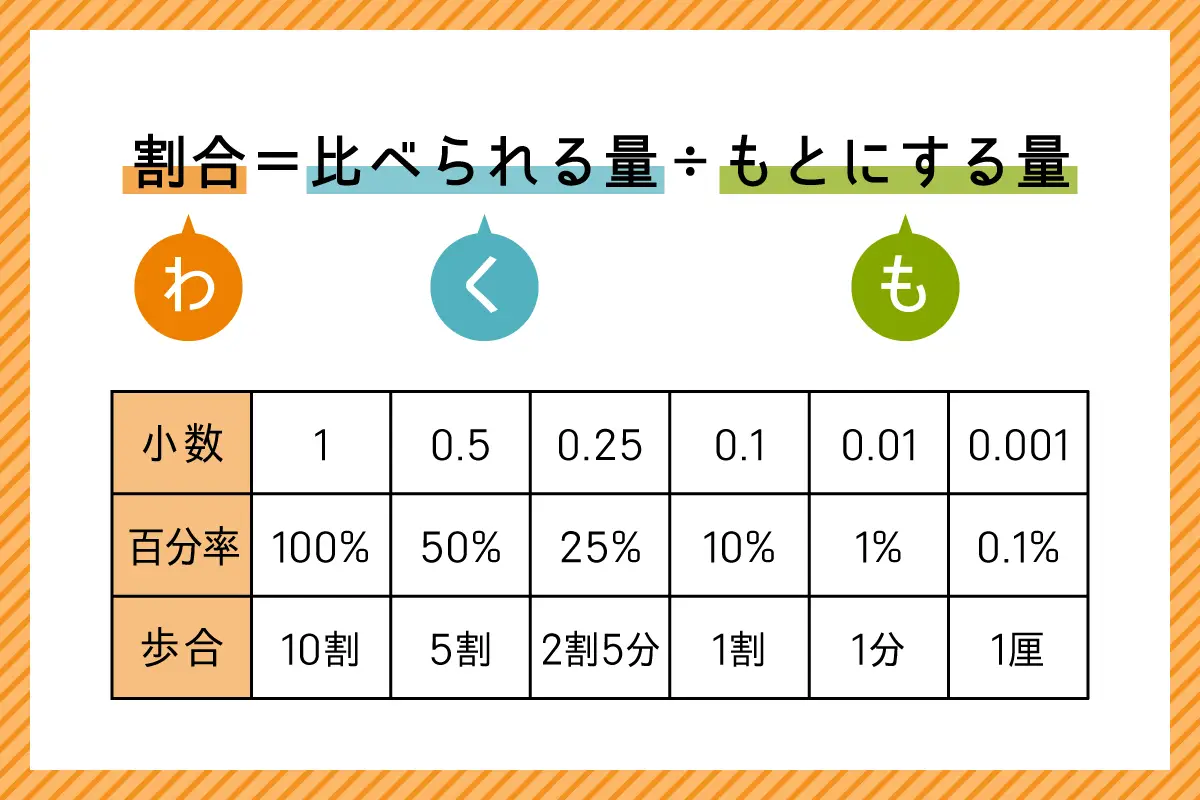
パーセント(百分率)の計算で躓いてしまう最大の原因は、「基準となる全体(元にする量)」と「注目している一部(比べられる量)」の関係性が混乱することにあります。数学的な割合 計算 公式は、至ってシンプルに整理できます。
基本となる関係式は以下の通りです。
【割合の基本公式】
・割合 = 比べたい数値 ÷ 元になる全体値
・パーセント(%)= 割合 × 100
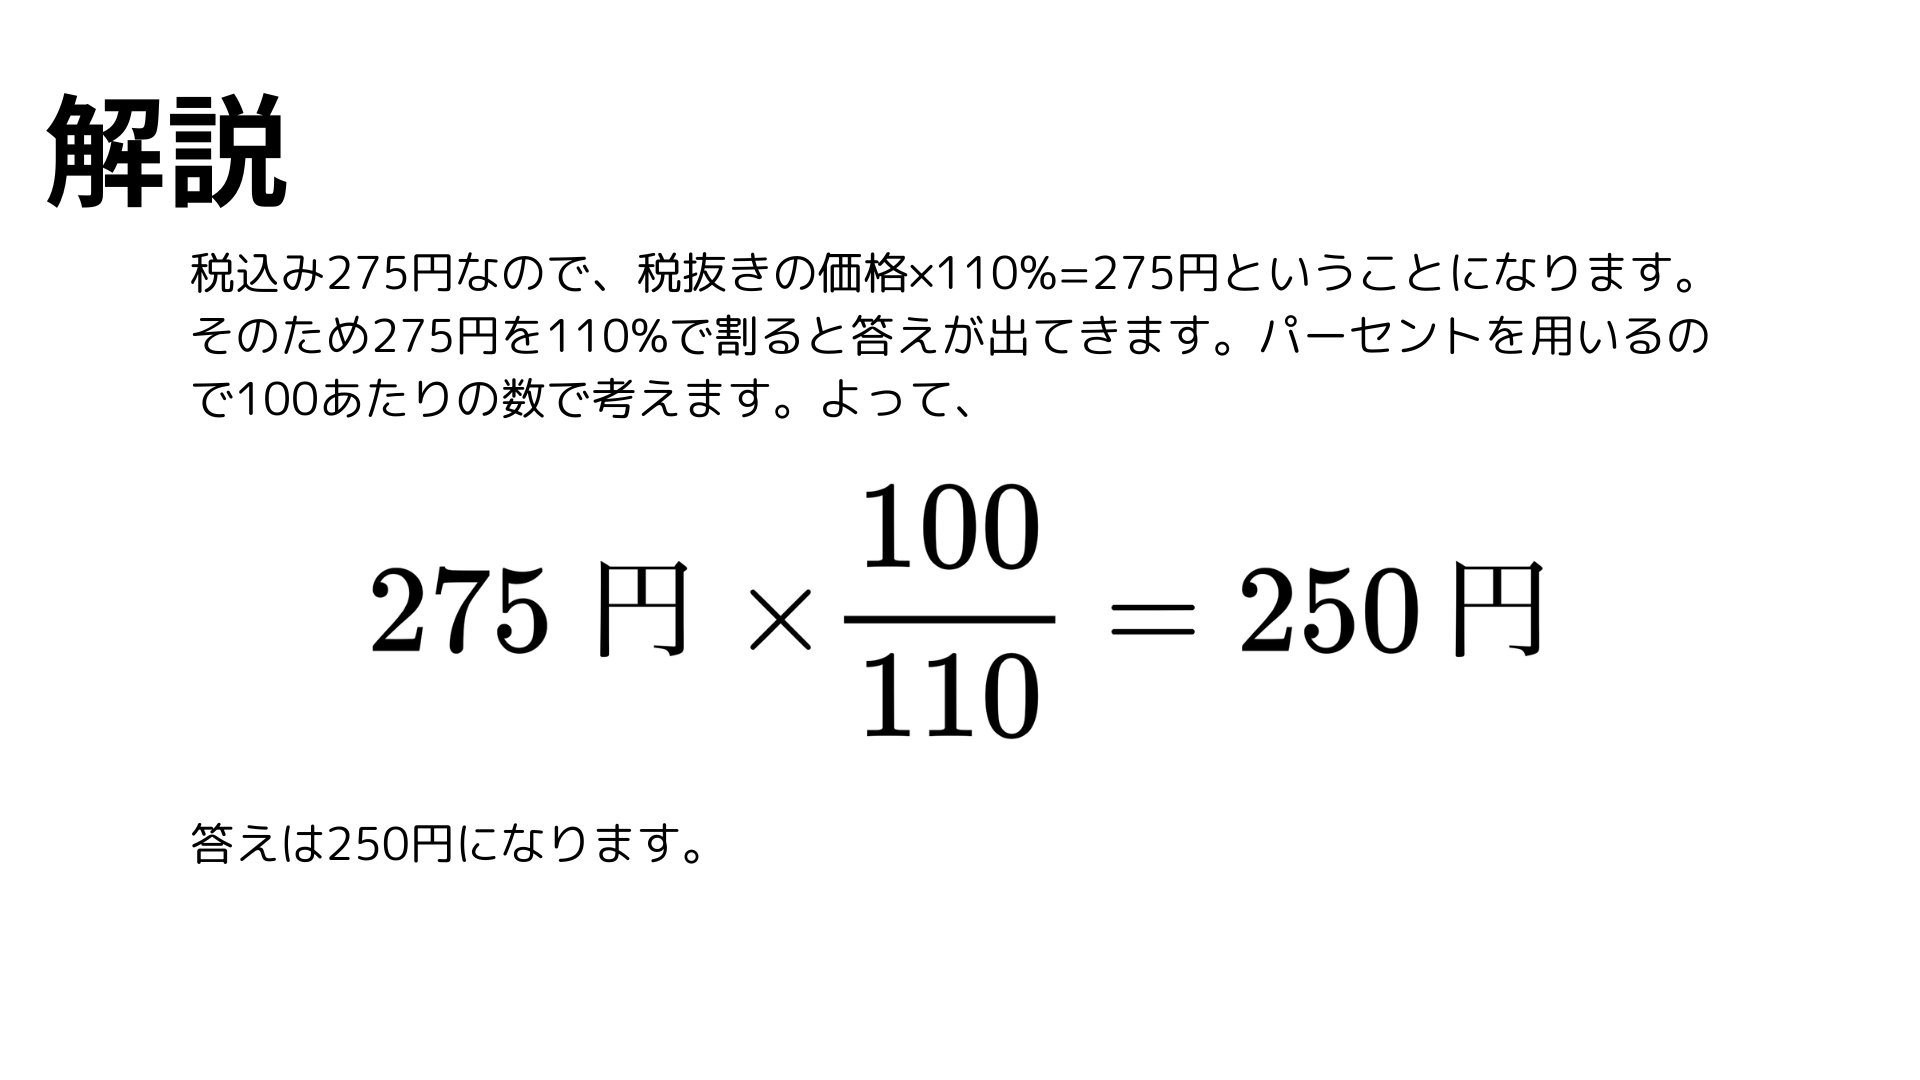
例えば、50人のクラスの中でメガネをかけている人が15人いる場合、全体に対する割合 パーセントを求める手順は「15 ÷ 50 = 0.3」、これに100を掛けて「30%」となります。数学用語で言う比率 パーセント 変換は、求めた割合(小数)の小数点を右に2桁ずらす作業に他なりません。
逆に、パーセントから実際の数値を算出したい場合は、百分率 小数点 変換を行います。「30%」であれば小数点を左に2桁移動させて「0.3」とし、全体の基準値に掛け合わせます(例:200人の30% = 200 × 0.3 = 60人)。この「小数を右に2つで%」「%を左に2つで小数」という視覚的イメージを持つだけで、計算のハードルは劇的に下がります。
【電卓・スマホ】一瞬で答えが出る「%キー」の裏技と日常の買い物術
街中のタイムセールやネットショッピングで役立つのが、日常的なパーセント 割引 計算のテクニックです。特に「定価4,800円の30%オフ」といった場面で、わざわざ紙とペンを取り出す必要はありません。
一般的なスマホ 電卓 パーセント 出し方には、知っておくと便利な操作順序が存在します。iPhoneやAndroidに標準搭載されている電卓アプリでは、以下のように入力するだけで割引後の金額がダイレクトに表示されます。
【スマホ電卓でのパーセント オフ 計算方法】
「4800」 ➜ 「−」 ➜ 「30」 ➜ 「%」 ➜ 「=」 ➜ 3,360円
市販の事務用電卓を使ったパーセント計算 電卓の手順も基本的に同一で、「4800 − 30 %」と順に叩くだけで割引額を引いた支払額が算出されます。なお、電卓がない場面での暗算のコツとしては、「10%の金額を算出して掛ける」手法が最も確実です。4,800円の10%は端数を1桁取った「480円」なので、30%引きなら「480円 × 3 = 1,440円引き」、すなわち「4,800 − 1,440 = 3,360円」と頭の中で組み立てられます。
【実務データ比較】ビジネスで頻出するパーセント計算パターン一覧
ビジネス実務では、単なる割引だけでなく、売上構成比、前年実績との比較、目標達成率など多角的なパーセント処理が求められます。主要な算出パターンを以下の比較表にまとめました。
| 計算項目 | 計算式・エクセル数式例 | 具体例(数値) | 計算結果と注意点 |
|---|---|---|---|
| 全体に対する割合(構成比) | = 対象セル / 全体セル | 売上250万 ÷ 全体1,000万 | 25.0%(分母を絶対参照$で固定するのが鉄則) |
| パーセント 前年比 計算 | = 当年実績 / 前年実績 | 今年120万 ÷ 前年100万 | 120.0%(前年を100とした場合の現在地) |
| パーセント 増減率 出し方 | = (当年 - 前年) / 前年または = (当年/前年) - 1 | (120万 - 100万) ÷ 100万 | +20.0%(マイナスの場合は▲や-で表記) |
| パーセント 逆算 公式(税抜・原価) | = 税込金額 / (1 + 税率) | 税込3,300円 ÷ 1.10(10%) | 3,000円(税込から10%を引く誤りに注意) |
【エクセル実践】前年比・増減率・全体比率を関数で一発算出する技法
表計算ソフトでの集計作業において、パーセントの出し方 エクセルを正しくマスターしておくことは作業効率を大きく左右します。エクセルでパーセンテージを扱う際の最大のポイントは、「数式内でわざわざ100を掛けない」という点です。
エクセルにはセルの数値を自動的にパーセント表記に変換する表示形式が備わっています。例えば、A2セルに「当月売上:150」、B2セルに「目標売上:200」が入力されている場合、達成率を求めるC2セルには単に=A2/B2と入力します。この時点では「0.75」と表示されますが、ホームタブの「%(パーセント スタイル)」ボタンをクリックするだけで、瞬時に「75%」という正しい表記へ整えられます。
また、売上表などで列全体の構成比を求める際は、分母となる合計セルを「F4キー」で絶対参照(例:=B2/$B$10)にしておくことで、下方向へオートフィルを適用しても計算式が崩れず、一瞬で正確な構成比一覧を作成可能です。
一般に知られていない盲点とネットの誤解|「増減率」と「ポイント差」の罠
ニュース報道や社内プレゼン資料などで最も頻発する誤謬が、「パーセント(%)」と「パーセンテージポイント(pt)」の混同です。この2つを誤って解釈すると、データの深刻度や成長度を全く見誤ることになります。
例えば、自社のウェブサイトの成約率(コンバージョン率)が「10%から15%に上昇した」というケースを考えてみましょう。
このとき、増加した幅は「5ポイントの上昇(15 − 10)」です。しかし、これを「5%上昇した」と表現するのは数学的に誤りです。元々の10%を基準として15%になった場合、増減率の公式「(15 − 10) ÷ 10 = 0.5」が適用されるため、実質的には「50%の成長(1.5倍)」を遂げたことになります。
マーケティング指標や支持率の変動、金利の上昇などを読み解く際、この「パーセント」と「ポイント」の違いを明確に意識できていないと、意思決定に致命的なズレを生じさせる要因となります。

【実態検証】利用者の生の声と現場目線で見えたリアルな躓きポイント
SNSやQ&Aコミュニティで定期的に話題となるのが、「税込1,100円の商品の本体価格(税抜)をどう出すか」というパーセント 逆算 公式に関する勘違いです。
多くの人が「1,100円から10%分(110円)を引いて990円」と誤答してしまいがちですが、正しくは「1,100 ÷ 1.10 = 1,000円」です。消費税10%は本体価格に対して上乗せされているため、税込価格は「本体価格 × 1.10」で構成されています。したがって、元の数値を割り戻すには「1.10で割る」必要があります。
同様に、「20%オフで売られていた服が2,400円だった場合、元の定価はいくらだったか?」という逆算も、現場で混乱が起きやすい典型例です。2,400円は定価の80%(0.8)に相当するため、「2,400 ÷ 0.8 = 3,000円」と割り戻すのが正解です。
【プロの結論】認知バイアスを排し「割合思考」を味方につける判断基準
パーセント計算に苦手意識を持つ人の多くは、計算そのものではなく「何を100%(基準)と置いているか」という前提の把握で混乱しています。ミスを根絶するための判断基準は極めてシンプルです。
【向いている確認アプローチ:基準値の可視化】
計算を始める前に、「何がスタート(100%)で、何がゴールなのか」を言葉で定義する癖をつけましょう。「前年比」なら前年が100%、「割引」なら定価が100%、「達成率」なら目標が100%です。割り算の分母(割る数)には必ずその「スタート地点となる基準値」が入ります。
数字の表面的な増減だけに惑わされず、分母と分子の関係性を正しく見抜く思考習慣を身につけることが、ビジネスや日常のあらゆる選択において最も堅実な防衛策となります。
【パーセントの出し方】に関するよくある質問(FAQ)
Q1:1000円の「2割引き」と「20%オフ」は同じ意味ですか?
A1:全く同じ意味です。日本の伝統的な割合の単位である「割(わり)」は1割=10%(0.1)を表します。したがって、2割引き=20%オフ=掛ける0.8(支払額800円)となります。ちなみに「分(ぶ)」は1%(0.01)を指します。
Q2:セールで「半額(50%オフ)からさらに20%オフ」とある場合、実質70%引きですか?
A2:70%引きにはなりません。50%オフになった金額(定価の0.5)に対して、さらに20%引き(×0.8)が適用されるため、「0.5 × 0.8 = 0.4」、つまり定価の40%で買うことになり、実質は「60%引き」となります。単純にパーセントを足し算してしまわないよう注意が必要です。
Q3:前年が赤字(マイナス)だった場合、増減率はどう計算すればいいですか?
A3:前年がマイナス数値の場合、通常の増減率公式を使うと数値の符号が逆転して誤った解釈を生むため、一般的なパーセント増減率は算出不能(または統計上「N/A」)として扱うのが会計・財務実務の標準ルールです。その場合は%ではなく「〇〇万円改善」といった実数差額で表記します。
まとめ:数字の曖昧さを解消し実務と生活の意思決定スピードを高めよう
パーセントの計算は、仕組みとルールさえ整理できれば決して難解なものではありません。「比べたい数 ÷ 全体の基準値」というコアとなる公式を軸に、電卓やスマホの%キー、エクセルの表示形式を状況に応じて使い分けるだけで、日々の作業スピードや正確性は劇的に向上します。
日常生活の買い物でのスマートな判断から、ビジネスにおける説得力あるデータ分析まで、正確なパーセント処理スキルを身につけて日々の意思決定に役立てていきましょう。 (出典: パーセント の 出し 方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
